Für Konzern-CFOs mit Niederlassung oder Tochtergesellschaft in Italien
Umsatzsteuer, Steuern und Guthaben Ihrer italienischen Gesellschaft, so wie die Finanzverwaltung sie sieht, jeden Monat auf Ihrem Tisch.
FiscalPulse liest das Cassetto Fiscale Ihrer italienischen Niederlassung oder Tochter, ihre digitale Steuerakte bei der Agenzia delle Entrate. Sie sehen Umsatzsteuer, Ertragsteuern, Guthaben und Zahlungen so, wie auch die prüfenden Stellen sie sehen: die erklärte Zahl, wo es eine gibt, mit Dokument und Jahr daneben, und eine Schätzung nur dort, wo sie nötig ist. Zu festen Terminen und ohne Fachjargon erklärt.
29 € im Monat je italienische Gesellschaft · reiner Lesezugriff · Konzerne mit hundert oder mehr Gesellschaften: Demo
 Beispielunternehmen · fiktive Daten
Acht Auswertungen für die Konzernfinanzen
Die italienischen Zahlen, die in der Konzernplanung oft fehlen
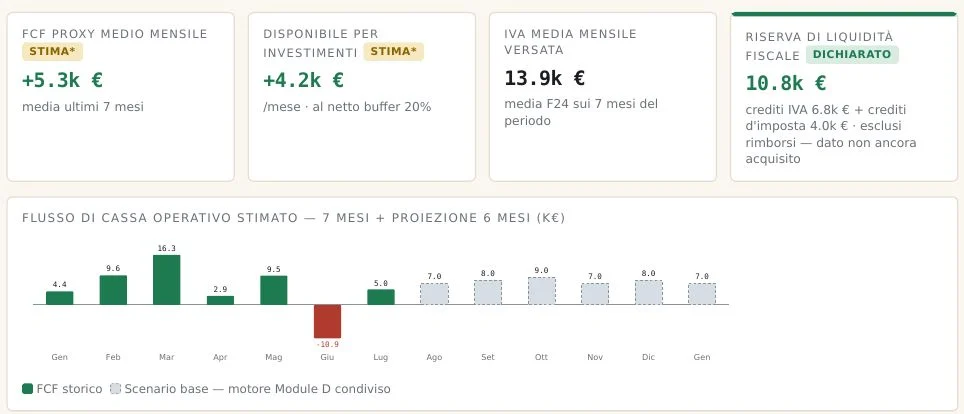
Umsatzsteuerguthaben und Erstattungen, verrechnet oder einbehalten
Umsatzsteuerguthaben, Steuergutschriften und Erstattungen in einer einzigen Reserve.
Weiterlesen
Deutlich markiert sind die Beträge, die einbehalten, durch eine Verwaltungssperre (fermo amministrativo) blockiert oder mit einer anderswo noch offenen Schuld verrechnet wurden. Liquidität, die die Gesellschaft freisetzen kann, ohne mehr zu verkaufen.
Einkäufe aus dem Ausland
120,0 Tsd. €
TD17 Dienstleistungen aus dem Ausland 84,0 Tsd. € · TD18 innergemeinschaftliche Waren 36,0 Tsd. € · TD19 0 €
VIES-Status
aktiv
Beispielunternehmen · fiktive Daten
Konzerninterne und grenzüberschreitende Ströme, wie das italienische Steuersystem sie erfasst
Dienstleistungen aus dem Ausland, Weiterbelastungen der Muttergesellschaft und innergemeinschaftliche Warenerwerbe hinterlassen im italienischen E-Rechnungssystem eine Spur: Die Gesellschaft übermittelt dafür Integrationsbelege im Reverse-Charge-Verfahren (Dokumenttypen TD17, TD18, TD19).
Weiterlesen
Der Bericht summiert sie nach Art, neben dem VIES-Status der Gesellschaft, sodass die Ströme mit dem übrigen Konzern auch aus italienischer Sicht sichtbar werden.
Umsatzsteuer, IRES und IRAP, sechs Monate im Voraus
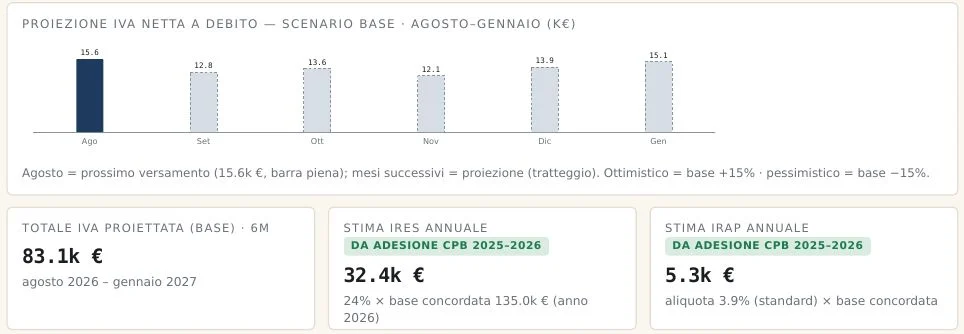
Die nächste Umsatzsteuerzahlung, eine Sechsmonatsprognose der Umsatzsteuer, die die Saisonalität berücksichtigt, sowie IRES (Körperschaftsteuer, 24 %) und IRAP (regionale Wertschöpfungssteuer, Regelsatz 3,9 %).
Weiterlesen
Ist die Gesellschaft dem concordato preventivo biennale (CPB, der zweijährigen Vorabvereinbarung mit der Agenzia) beigetreten, rechnet der Bericht auf dem vereinbarten Einkommen. So plant der Konzern mit belastbaren italienischen Zahlen.
Erklärte Umsatzsteuerrückstände und Verschuldung, bevor eine Bank sie liest
Abschnitt VQ der jährlichen Umsatzsteuererklärung weist Umsatzsteuer aus, die in früheren Jahren erklärt und nicht bezahlt wurde.
Weiterlesen
Eine italienische Bank sieht diese Schuld erst viel später. Zinsaufwand aus Zeile RF118 und Eigenkapital aus Abschnitt RS der Körperschaftsteuererklärung vervollständigen das Bild, und Sie lesen es als Erste.
Erklärte Zahlen, gegen die Belege geprüft
Die LIPE (vierteljährliche Umsatzsteuer-Voranmeldung) gegen Rechnungen und elektronisch übermittelte Tagesumsätze, die CU-Lohnbescheinigungen und die Quellensteueranmeldung 770 gegen die F24-Zahlungen.
Weiterlesen
Die Abweichung wird Gesellschaft für Gesellschaft gemessen, und jede Zahl trägt ein Kennzeichen ihrer Herkunft.
Schreiben und Fristen auf Seite eins
Jedes Schreiben der Agenzia, sobald es im Cassetto Fiscale erscheint, mit beanstandetem Betrag, Differenz und Frist, verständlich erklärt.
Weiterlesen
Bei einem avviso bonario, der Zahlungsaufforderung nach der automatisierten Prüfung, sinkt der Strafzuschlag auf ein Drittel, wenn innerhalb von 60 Tagen gezahlt wird.
Mitarbeiterzahl und Personalkosten aus CU und F24
Die Mitarbeiterzahl ergibt sich aus den CU-Bescheinigungen, eine je Mitarbeiter.
Weiterlesen
Die Personalkosten werden aus den monatlichen F24-Abgaben rekonstruiert und mit der Erklärung 770 abgeglichen. Personalabteilung und Budgetplanung im Konzern erhalten italienische Zahlen, die zwei unabhängige Quellen bestätigen.
Die Nachweise, die Aufsichtsgremium und Prüfer verlangen
Artikel 2086 des italienischen Zivilgesetzbuchs verlangt angemessene organisatorische Vorkehrungen (adeguati assetti), um eine Krise rechtzeitig zu erkennen.
Weiterlesen
Ein monatliches Register der Frühwarnindikatoren dokumentiert sie. Nähert sich die überfällige Umsatzsteuer 20.000 €, kommt ein Hinweis: Ab dieser Schwelle muss die Agenzia die Gesellschaft und, falls vorhanden, das Kontrollorgan (collegio sindacale) benachrichtigen.
Eine italienische Gesellschaft, aus Sicht der Konzernfinanzen
Paolo, der Gründer, zeigt, was die Zentrale jeden Monat sieht (Video auf Englisch).
Datenzusammenführung
Im Cassetto Fiscale liegen die Zahlen bereits beieinander.
Rechnungen in der lokalen Buchhaltung, F24-Zahlungen beim Steuerberater, Erklärungen in dessen Kanzlei, Schreiben im PEC-Postfach: Jede Quelle zeigt nur einen Teil.
Weiterlesen
Der Bericht prüft sie gegeneinander und zeigt, wo eine Zahlung vom Geschuldeten oder eine Erklärung von den Rechnungen desselben Zeitraums abweicht.
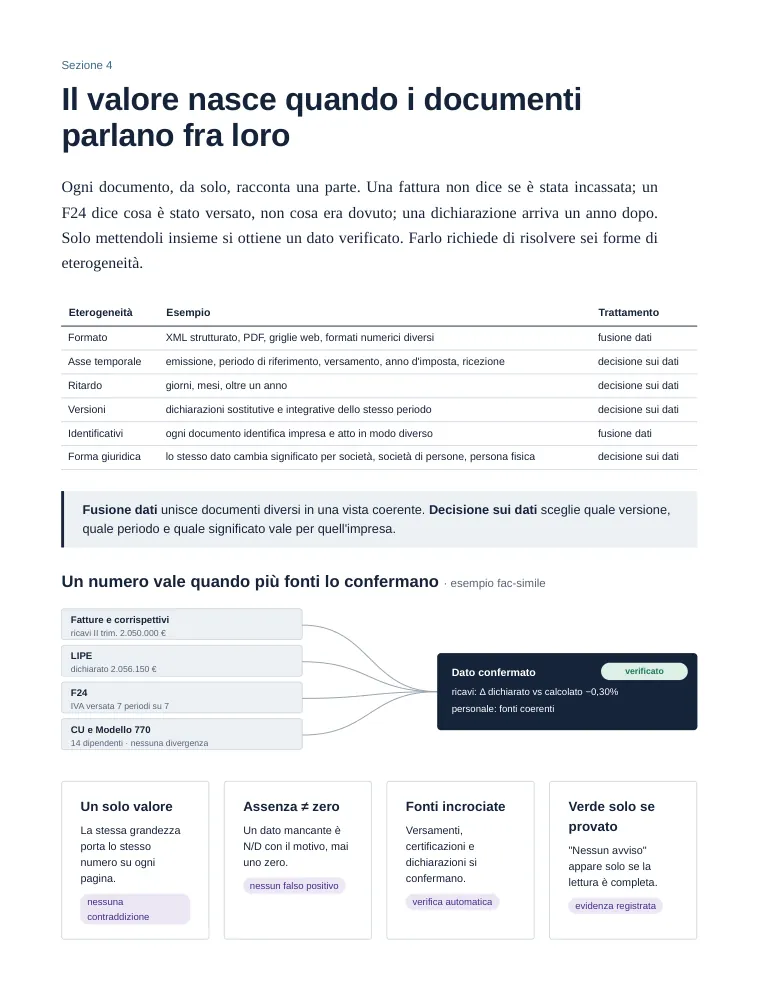
Beispielunternehmen · fiktive Daten
Aktivieren Sie den Bericht für Ihre italienische Gesellschaft
Wir benötigen die Entratel- oder Fisconline-Zugangsdaten der Gesellschaft. Alternativ läuft der Zugang über einen unserer Partner-Steuerberater in Italien, der nur Lesezugriff erhält. Müssen die Zugangsdaten erst beantragt werden, erledigen wir das gemeinsam über die PEC, die zertifizierte E-Mail-Adresse der Gesellschaft, und sie liegen nach vier bis sieben Tagen vor. Die Einrichtung dauert rund eine halbe Stunde. Der Steuerberater vor Ort arbeitet weiter wie bisher und kann den Bericht in Kopie erhalten.
Konzerne mit hundert oder mehr Gesellschaften: eine Demo an Ihren eigenen Positionen.
Häufige Fragen
Arbeitet der Bericht mit erklärten Daten oder mit Schätzungen?
Er verwendet die erklärte Zahl, wann immer es eine gibt, und nennt die Quelle. Umsatzsteuer aus der LIPE und der Jahreserklärung, Ertragsteuern aus der Steuererklärung oder dem vereinbarten CPB-Einkommen, Personal aus F24, CU und 770. Wo eine Schätzung bleibt, ist sie als solche gekennzeichnet, damit die Konzernfinanzabteilung weiß, welche italienischen Zahlen endgültig sind.
Was zeigt Abschnitt VQ der italienischen Umsatzsteuererklärung?
Er zeigt Umsatzsteuer, die in Vorjahren erklärt und nicht bezahlt wurde, und wie viel davon seit Abgabe der Erklärung nachgezahlt ist. Es handelt sich um eine Schuld gegenüber dem italienischen Staat, die eine Bank erst viel später sieht. Der Bericht zeigt sie früher, zusammen mit den Nachzahlungen.
Wie werden IRES und IRAP berechnet, wenn die Gesellschaft dem concordato preventivo biennale beigetreten ist?
Auf Grundlage des Einkommens, das die Gesellschaft mit der Agenzia für zwei Jahre vereinbart hat. Der Bericht trennt die im Jahr bereits gezahlte IRES, nach Zahlungsabfluss betrachtet, von der periodengerecht ermittelten Jahressteuer. Das sind zwei verschiedene Zahlen, und sie müssen nicht übereinstimmen.
Können wir die Einkäufe der italienischen Gesellschaft im Ausland sehen?
Ja. Dienstleistungen aus dem Ausland, innergemeinschaftliche Waren und die zugehörigen Belege mit Umkehr der Steuerschuldnerschaft werden aus der italienischen E-Rechnung nach Art summiert, neben dem VIES-Status der Gesellschaft. Die Konzernfinanzabteilung sieht grenzüberschreitende Ströme so, wie das italienische Steuersystem sie erfasst, im selben Bericht wie Umsatzsteuererklärungen und Steuerzahlungen.
Funktioniert das für einen Konzern mit mehreren italienischen Gesellschaften?
Ja. Jede Gesellschaft richtet ihren eigenen Zugang ein und erhält ihren eigenen Bericht, zu 29 € im Monat je Gesellschaft bis 2.000 Rechnungen im Jahr. Für Konzerne mit hundert oder mehr Gesellschaften bereiten wir eine Demo an Ihren Positionen vor. Bei mehr als 2.000 Rechnungen im Jahr erhalten Sie ein Angebot nach Ihrem Volumen.