Beispielbericht
Bevor Sie starten, blättern Sie durch den Bericht, den Sie jeden Monat erhalten würden.
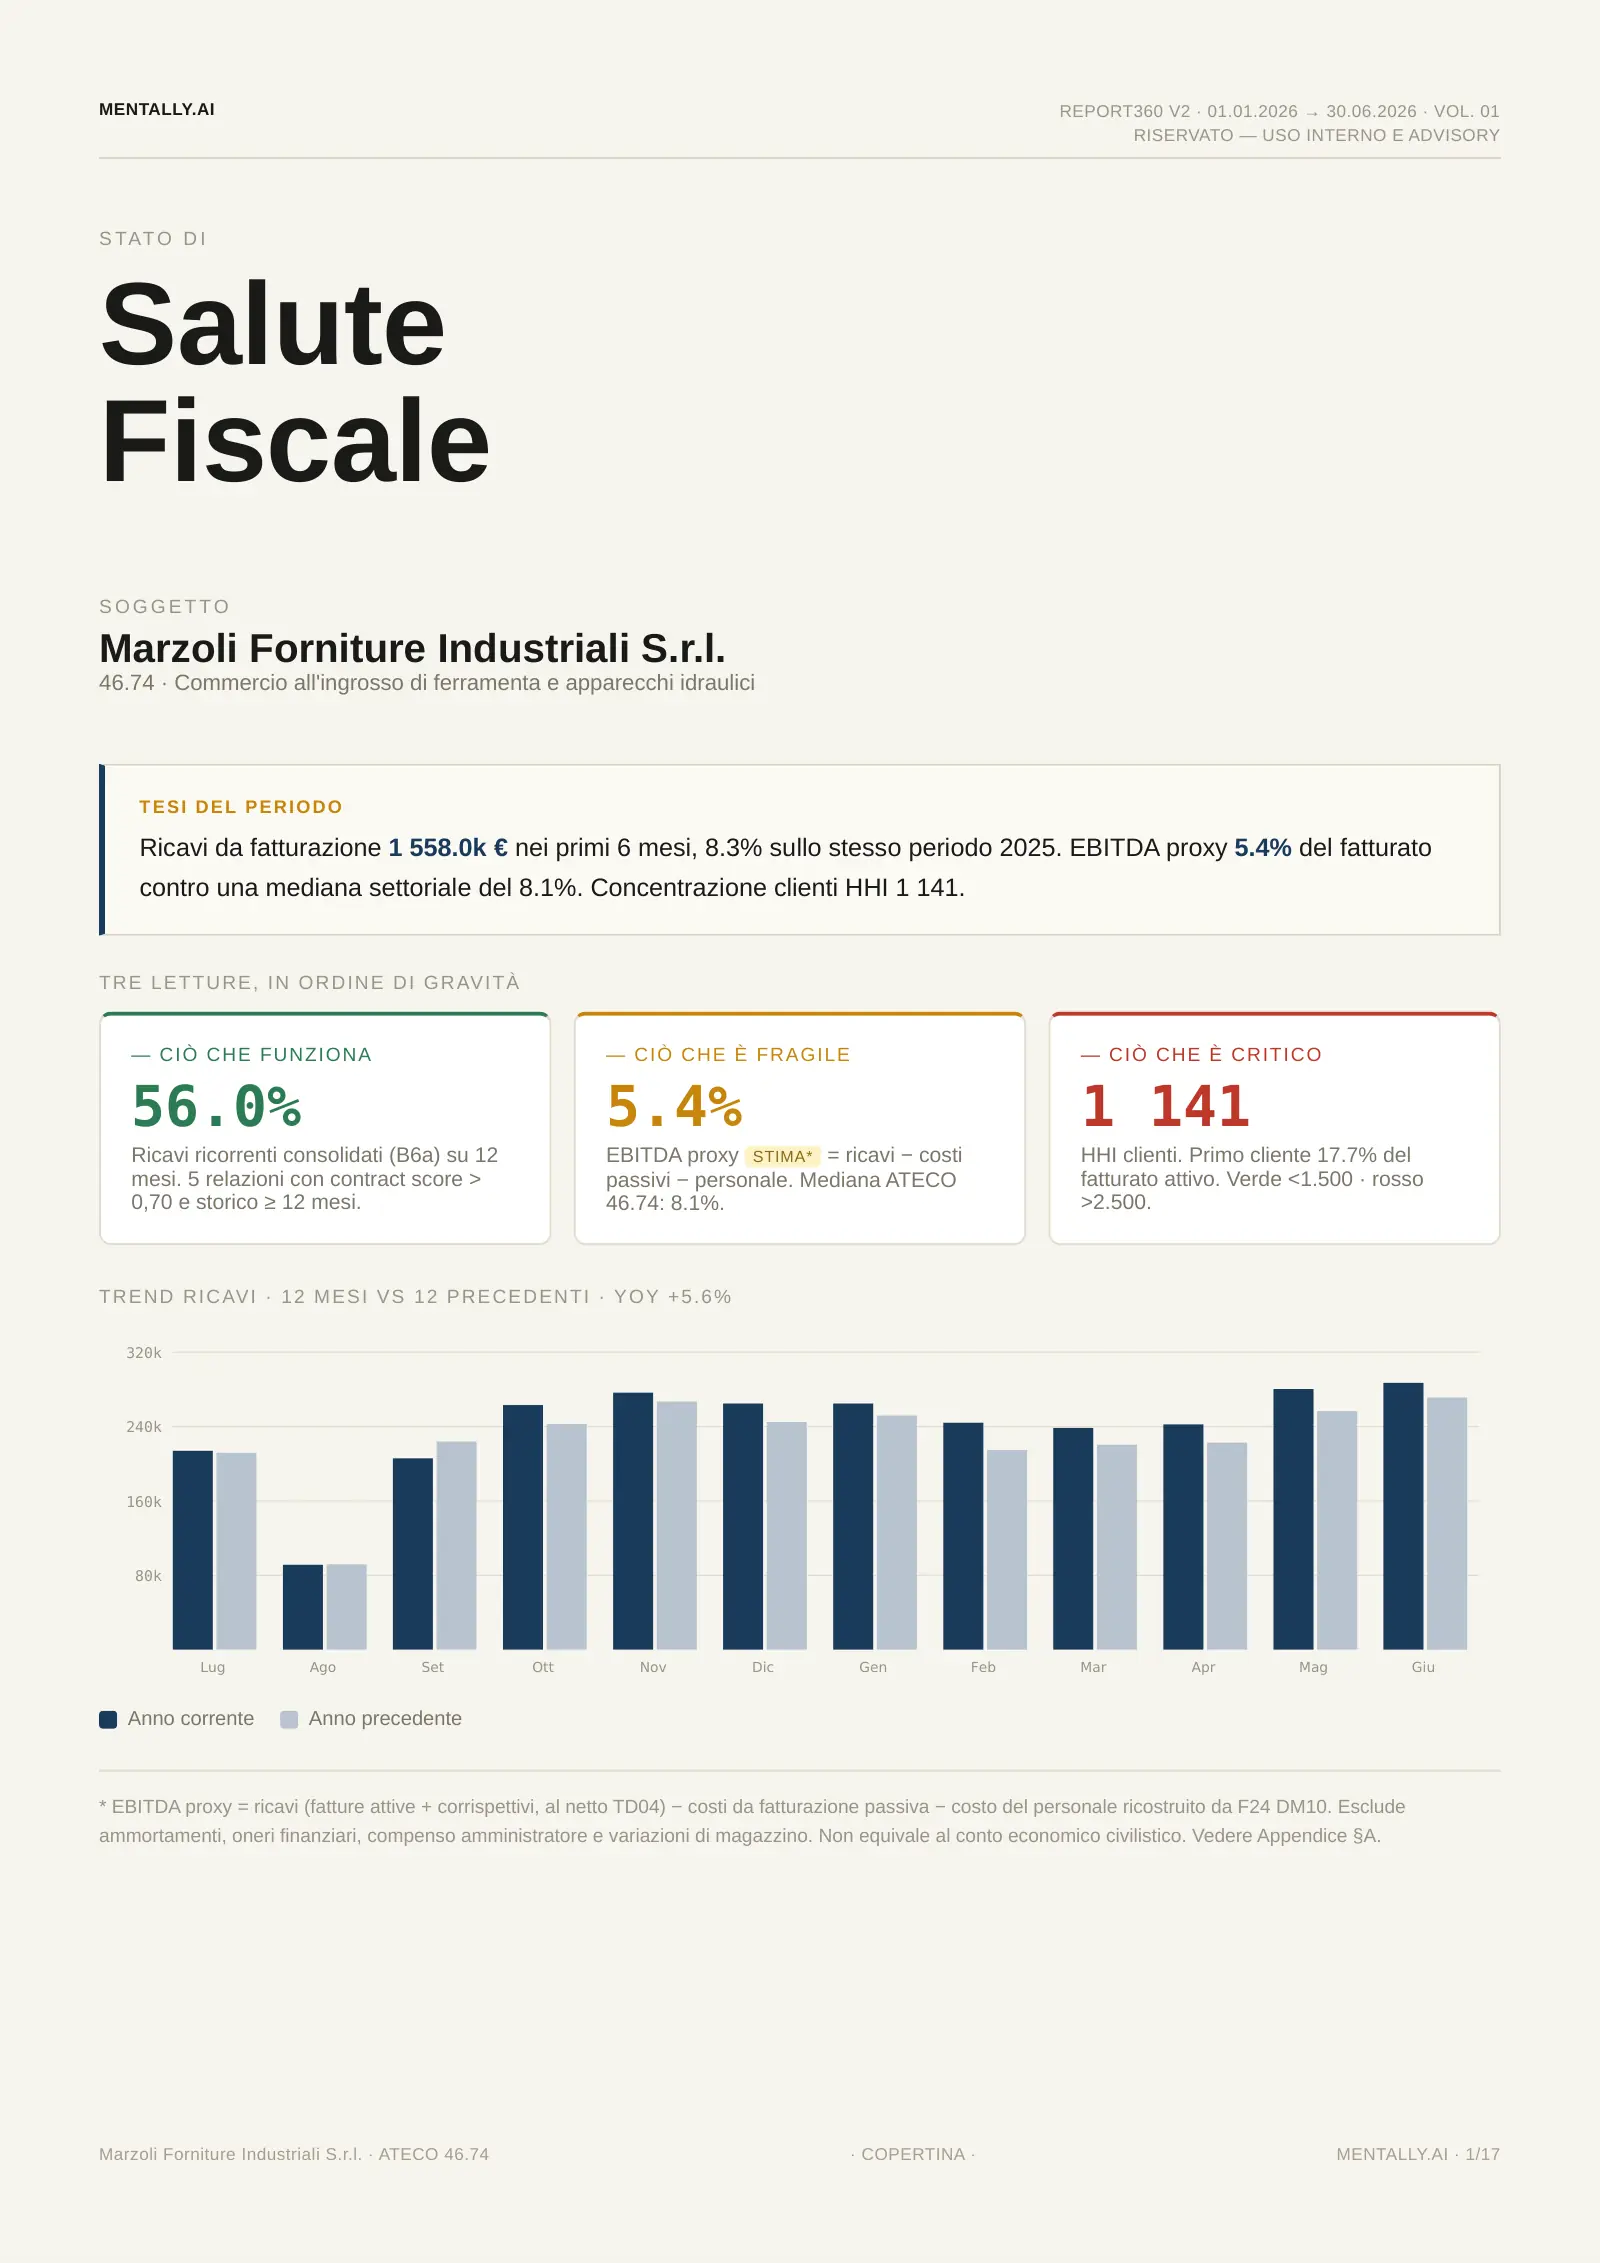
Zwei Beispielunternehmen mit fiktiven Daten und derselbe Bericht, den FiscalPulse jeden Monat aus dem Cassetto Fiscale einer italienischen Gesellschaft erstellt, ihrer digitalen Steuerakte bei der Agenzia delle Entrate: 17 Seiten, vom Deckblatt bis zum Anhang zur Methodik. Darunter finden Sie einen Rundgang, Seite für Seite.
Beispielunternehmen · fiktive Daten
Der Beispielbericht, so wie er jeden Monat ankommt
Hier ist der ganze Bericht
Wir haben Ihnen auch einen Link geschickt, um ihn jederzeit wieder zu öffnen.
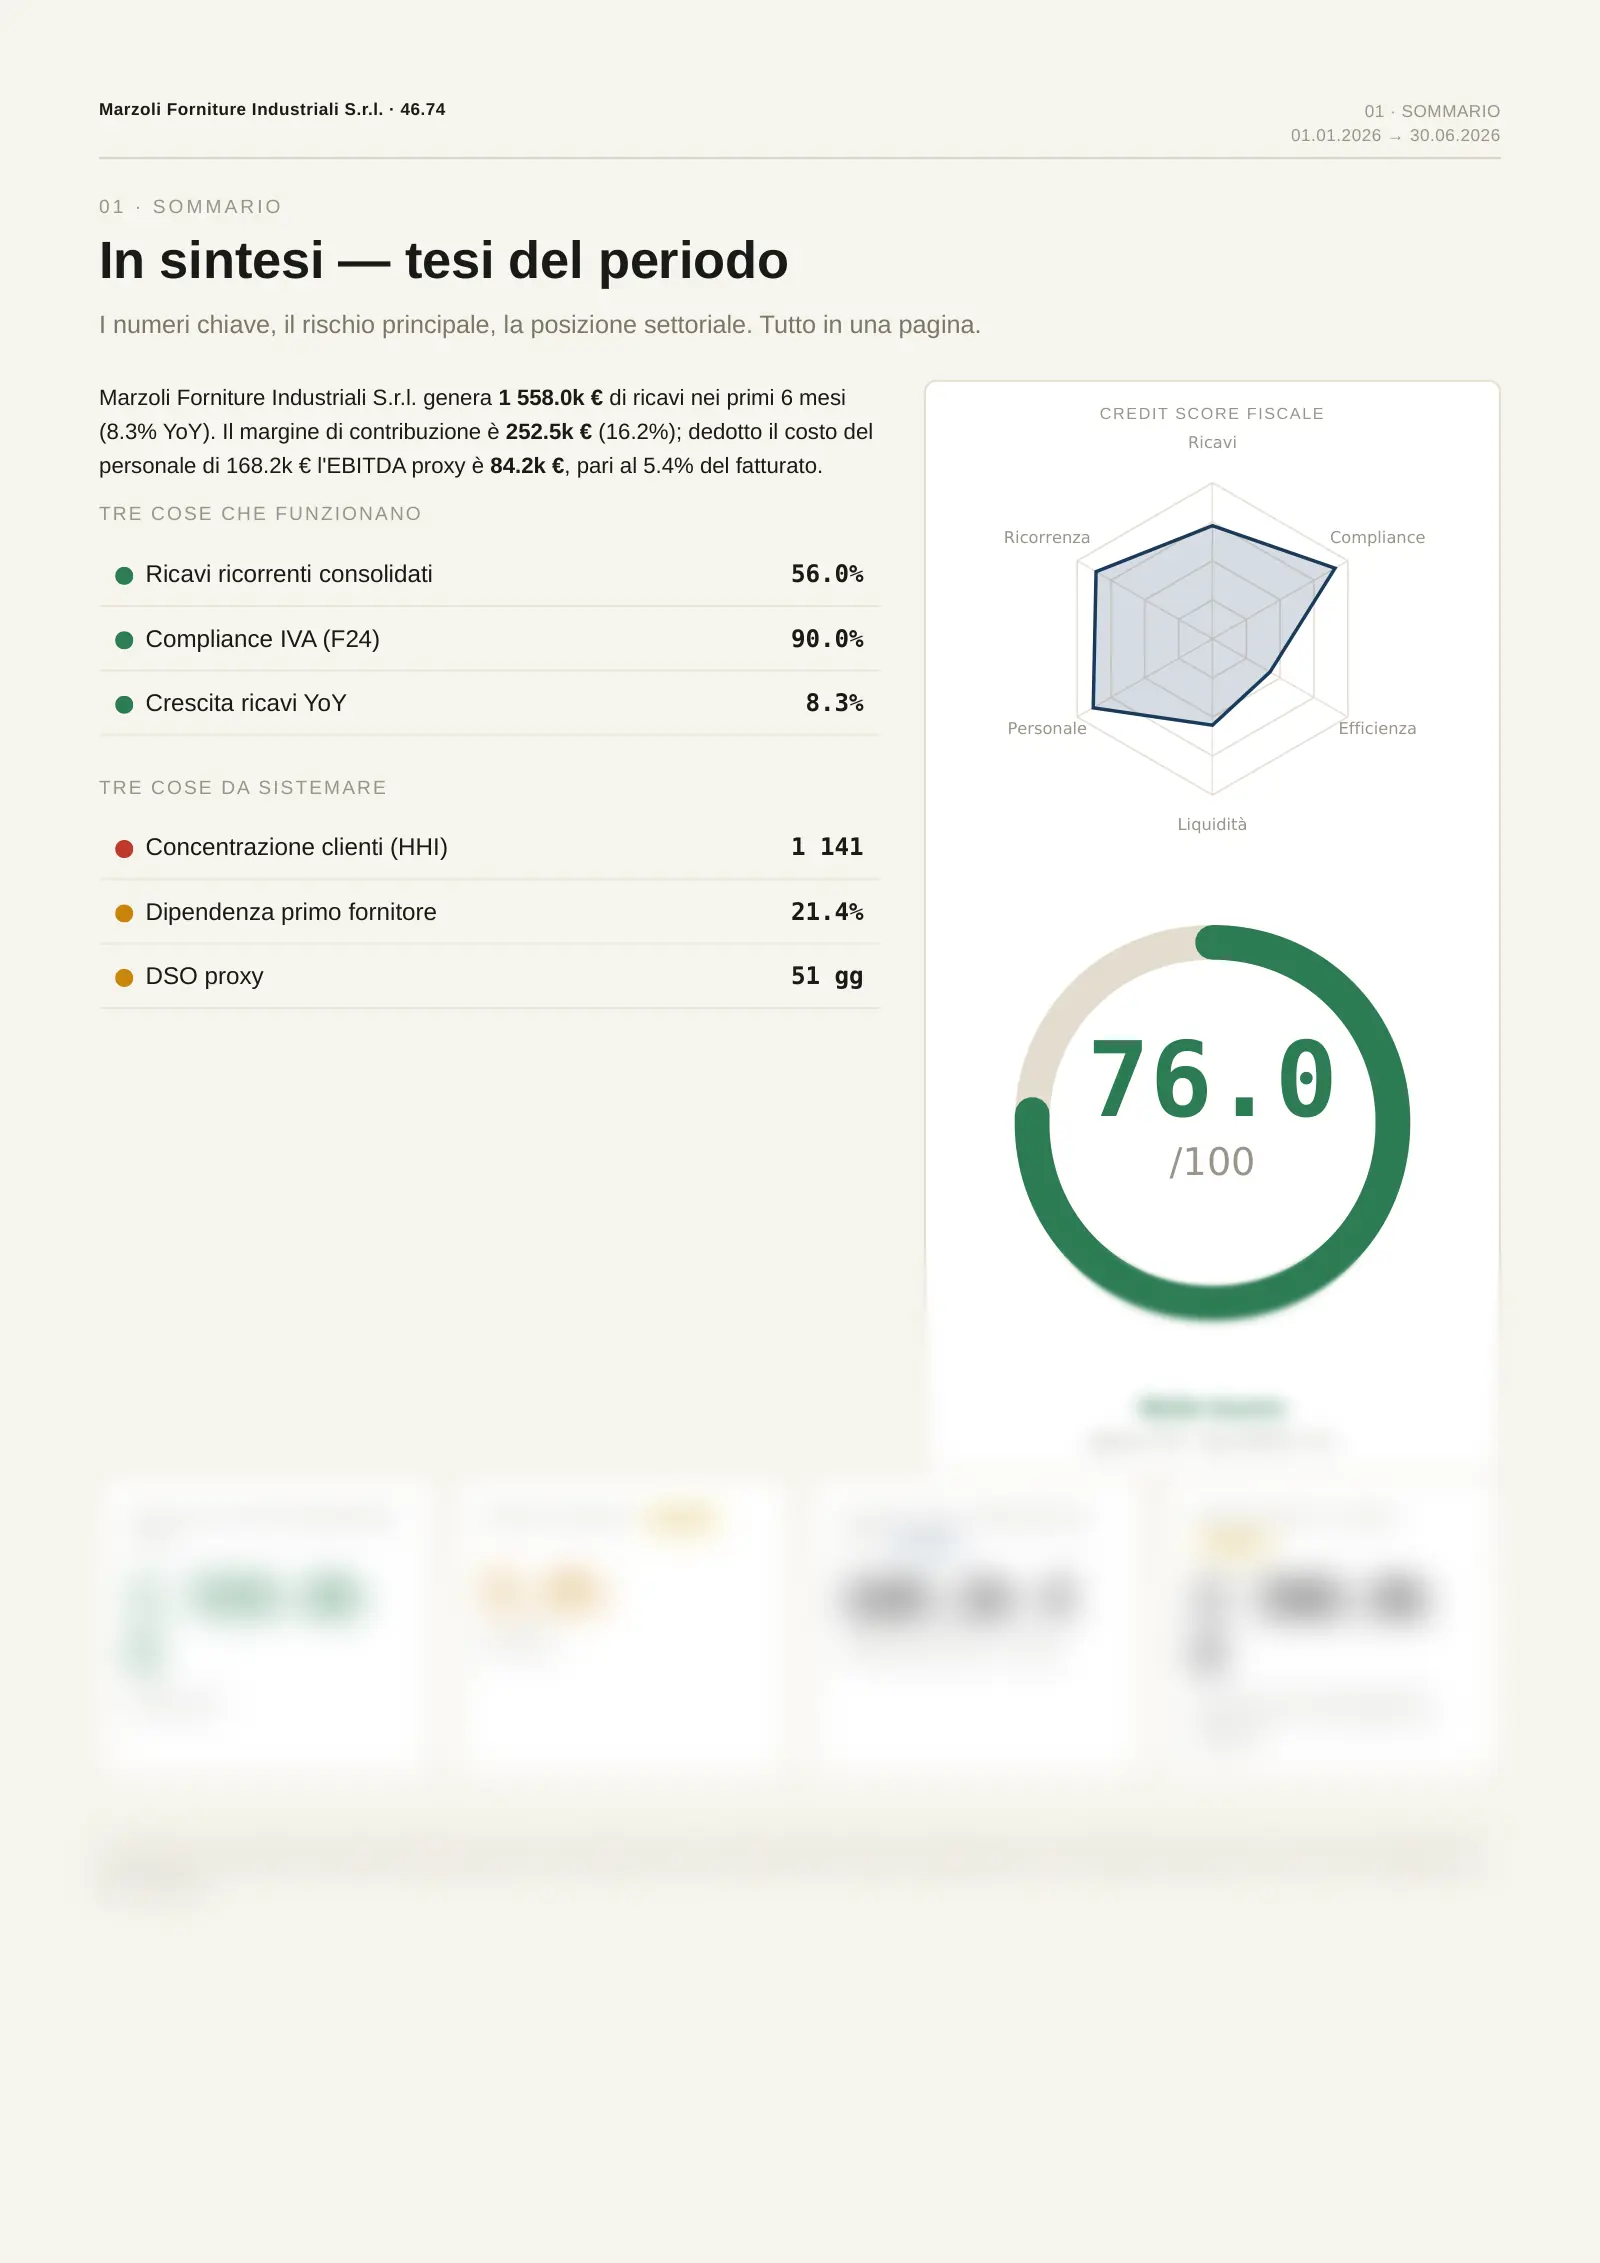
Die Zusammenfassung geht weiter: drei Stärken, drei Punkte zum Beobachten und die Liquidität des Monats.
Ab hier kommen die Zahlen, auf die es ankommt: Kunden, Guthaben, Schreiben, Umsatzsteuer.
Was die nächsten 14 Seiten zeigen
Noch 14 Seiten. Zwei Minuten Lesezeit.
01Digitalunternehmen.
Ein Softwarehaus mit sieben Monaten Daten: wachsender Umsatz, ein Schreiben der Agenzia, das zu bereinigen ist, viele wiederkehrende Kunden und ein steuerlicher Bonitätswert von 78 von 100. Das ist der Bericht aus dem Rundgang unten.
02Handelsunternehmen.
Ein Betrieb, der Waren einkauft und weiterverkauft, mit dünneren Margen und Lieferanten, die bei den Ausgaben stark ins Gewicht fallen. Gleicher Aufbau, mit den Zahlen einer anderen Branche.
Beispielunternehmen · fiktive Daten. Die Unternehmen, Kunden und Lieferanten in beiden Berichten sind frei erfunden.
Rundgang
17 Seiten, und was jede Ihnen sagt
Der Bericht in diesem Rundgang gehört der Aurelia Digitale S.r.l., einem fiktiven italienischen Softwarehaus, für Januar bis Juli 2026. Zu jeder Seite lesen Sie, was sie zeigt und warum sie für alle zählt, die das Unternehmen führen oder beaufsichtigen.
Beispielunternehmen · fiktive Daten
01Seite 1 · Deckblatt
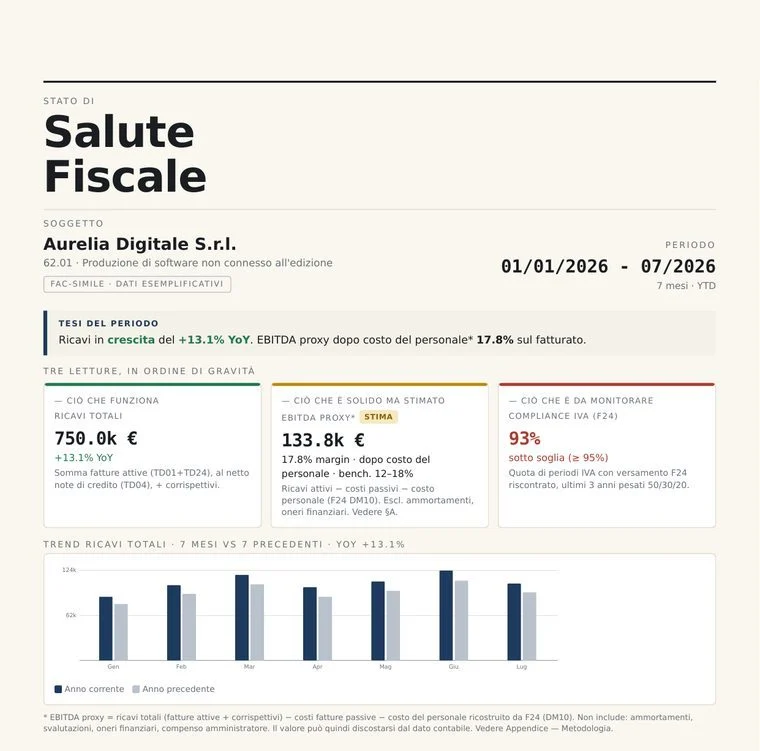
Was sie zeigt: die Kernaussage des Zeitraums in einer Zeile und drei Befunde nach Gewicht: 750,0 Tsd. € Umsatz, 13,1 % mehr als im Vorjahr, eine geschätzte Marge nach Personalkosten von 133,8 Tsd. € und pünktliche Umsatzsteuerzahlungen. Darunter der Umsatz Monat für Monat im Vergleich zum Vorjahr. Warum sie zählt: In zehn Sekunden wissen Sie, wie das Jahr läuft.
Beispielunternehmen · fiktive Daten
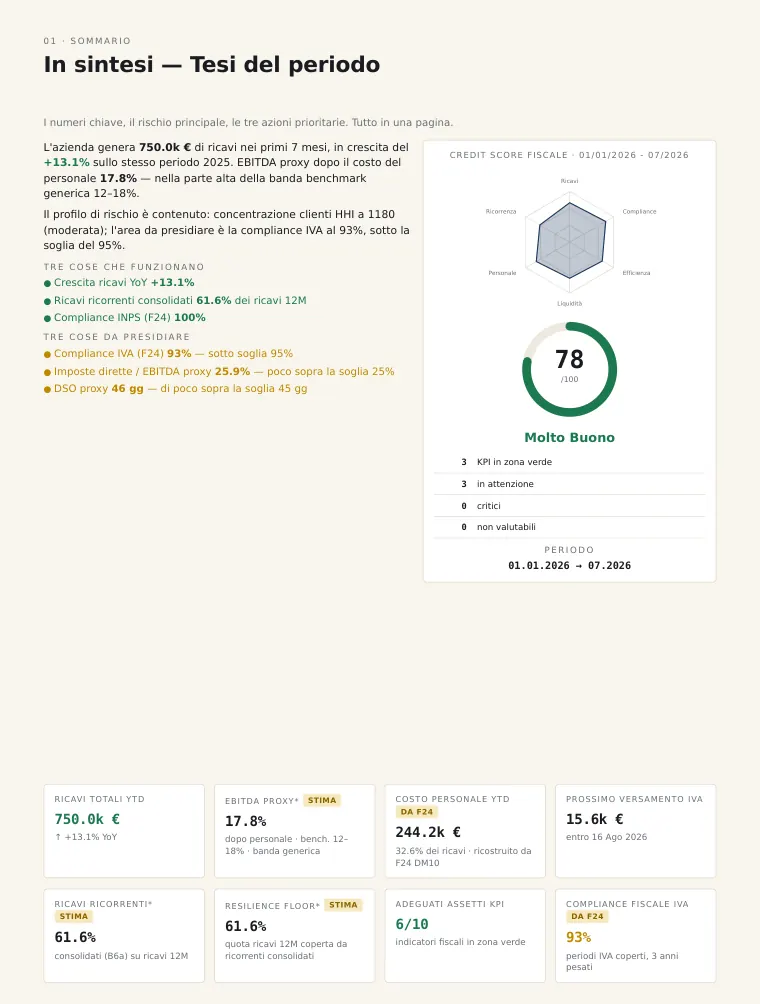
02Seite 2 · Zusammenfassung
Was sie zeigt: den Zeitraum in einfachen Worten, drei Dinge, die gut laufen, und drei, die Aufmerksamkeit brauchen, den Bonitätswert von 78 von 100 und die Kennzahlen, etwa die nächste Umsatzsteuerzahlung von 15,6 Tsd. € bis 16. August und Personalkosten von 244,2 Tsd. €, gelesen aus den F24-Zahlungen (dem Einheitsformular für Steuern und Sozialabgaben in Italien). Warum sie zählt: Das ist die Seite, die man vor einer Besprechung liest oder an Mitgesellschafter und Zentrale weiterleitet.
Ricavi da fatturazione — 12 mesi vs 12 precedenti
Beispielunternehmen · fiktive Daten
03Seite 3 · Umsatzentwicklung
Was sie zeigt: den Umsatz der letzten zwölf Monate gegenüber den zwölf davor, 1.185,0 Tsd. € und 13,4 % mehr, die Aufteilung nach Belegart, die Kundengruppen nach ATECO-Code (dem italienischen Pendant zur NACE-Klassifikation) und die Einkäufe aus dem Ausland, 120,0 Tsd. € seit Jahresbeginn. Warum sie zählt: Sie sehen den tatsächlichen Umsatz Monat für Monat, ohne auf den Jahresabschluss zu warten.
Struttura operativa — YTD / LYTD / ultimi 12 mesi
Beispielunternehmen · fiktive Daten
04Seite 4 · Umsatz, Kosten und Marge
Was sie zeigt: Umsatz, fakturierte Kosten, Personalkosten und geschätzte Marge im Vergleich zum Vorjahr und über die letzten zwölf Monate, mit einer Marge von 17,8 %, dazu die fünf größten Kostengruppen. Warum sie zählt: Sie wissen, was das Geschäft wirklich abwirft und wohin das Geld fließt.
Beispielunternehmen · fiktive Daten
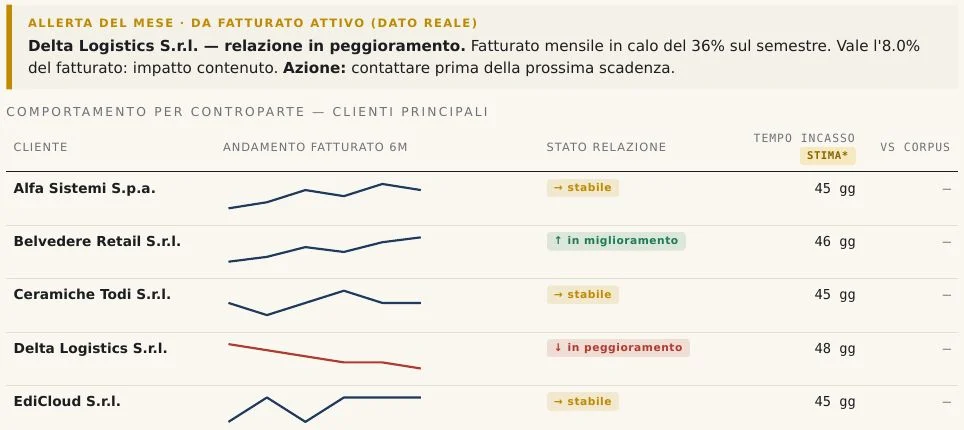
06Seite 6 · Kunden, die nachlassen
Was sie zeigt: den Hinweis des Monats zu einem Kunden, dessen Einkäufe über sechs Monate um 36 % gesunken sind und der 8 % des Umsatzes ausmacht, sowie den Stand der Beziehung zu den wichtigsten Kunden mit geschätzten Zahlungszielen. Warum sie zählt: Es bleibt Zeit, ihn anzurufen, bevor er geht.
Benchmark ATECO 62.01 · peer 6-digit
Beispielunternehmen · fiktive Daten
07Seite 7 · Branchenvergleich
Was sie zeigt: Marge, umsatzsteuerliche Zuverlässigkeit, Kundenkonzentration, wiederkehrende Umsätze, Wachstum und Produktivität im Vergleich mit 57 italienischen Unternehmen desselben ATECO-Codes, in Perzentilen. Im Beispiel liegt keine Kennzahl unter dem Branchenmedian. Warum sie zählt: Sie sehen, wo das Unternehmen stärker ist als seine italienischen Wettbewerber und wo sich ein genauerer Blick lohnt.
Costi fornitori — quota di spesa per categoria
Beispielunternehmen · fiktive Daten
08Seite 8 · Kosten nach Lieferantengruppe
Was sie zeigt: den Anteil der Ausgaben je Lieferantengruppe, mit Cloud-Diensten bei 34,4 % von 372.000 €, stets nach Gruppen und nie als Urteil über einen einzelnen Lieferanten. Warum sie zählt: Sie sehen, wo sich die Ausgaben bündeln und welche Verträge Sie zuerst prüfen sollten.
Beispielunternehmen · fiktive Daten
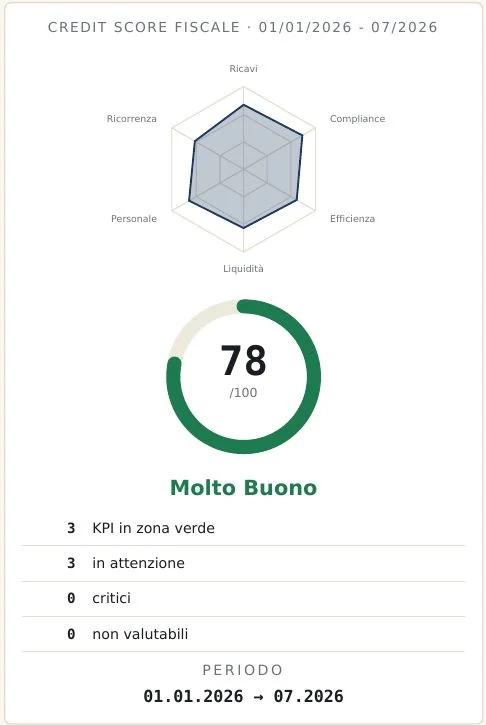
10Seite 10 · Steuerlicher Bonitätswert
Was sie zeigt: einen Wert von 78 von 100, „Sehr gut“, aufgebaut aus sechs Dimensionen mit offengelegter Gewichtung, dazu den ISA-Index von 8,2 (den Zuverlässigkeitsindex der Agenzia) und den VIES-Status der partita IVA, der italienischen USt-IdNr. Warum sie zählt: Sie kennen den Wert, den ein Kreditgeber lesen würde, bevor Sie am Tisch sitzen. footnote: Der steuerliche Bonitätswert ist ein ergänzendes Instrument auf Grundlage erklärter Steuerdaten. Er ist kein reguliertes Rating im Sinne der Verordnung (EG) Nr. 1060/2009.
Ricostruzione da F24 e Certificazioni Uniche
Beispielunternehmen · fiktive Daten
11Seite 11 · Personalkosten
Was sie zeigt: 244,2 Tsd. € seit Jahresbeginn, rekonstruiert aus den per F24 gezahlten Abgaben, 9 Mitarbeiter, gezählt aus den Certificazioni Uniche (den jährlichen Lohnbescheinigungen), den Abgleich zwischen F24, CU und Modello 770 (der Quellensteueranmeldung) und den Umsatz je Mitarbeiter im Vergleich zum Branchenmedian. Warum sie zählt: Sie wissen, wie stark das Personal den Umsatz belastet und ob die nächste Einstellung tragbar ist.
Beispielunternehmen · fiktive Daten
12Seite 12 · Frühwarnindikatoren
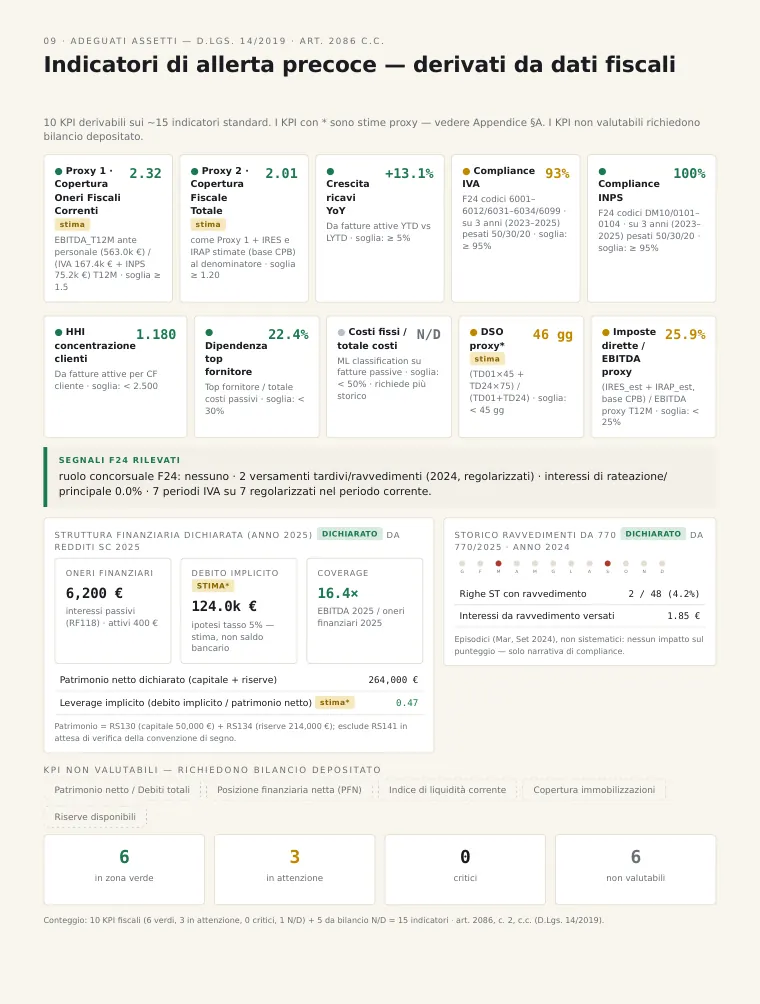
Was sie zeigt: zehn Indikatoren aus den Steuerdaten, jeder mit Schwelle und Farbe, die Signale aus den F24-Zahlungen wie Selbstberichtigungen und Ratenzahlungen sowie die Finanzstruktur aus der Ertragsteuererklärung: Zinsaufwand, Eigenkapital und Verschuldung. Warum sie zählt: Das italienische Recht verlangt von der Geschäftsführung, Krisenanzeichen rechtzeitig zu erkennen. Jeden Monat archiviert, dokumentiert diese Seite, dass die Zahlen verfolgt wurden.
Beispielunternehmen · fiktive Daten
13Seite 13 · Umsatzsteuer und Steuern
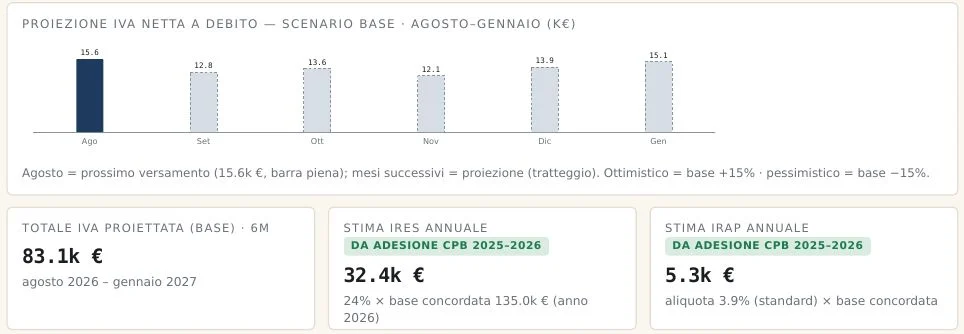
Was sie zeigt: die nächste Umsatzsteuerzahlung, 15,6 Tsd. € am 16. August, die Sechsmonatsprognose von 83,1 Tsd. €, die in den LIPE (den vierteljährlichen Umsatzsteuer-Voranmeldungen) erklärte Steuer, den Rückstand aus der Jahreserklärung, der bereits vollständig nachgezahlt ist, sowie IRES (Körperschaftsteuer) und IRAP (regionale Wertschöpfungssteuer), berechnet auf das vereinbarte Einkommen. Warum sie zählt: Sie wissen im Voraus, was fällig wird, und aus welchem Dokument jede Zahl stammt.
Beispielunternehmen · fiktive Daten
14Seite 14 · Steuern und Verpflichtungen
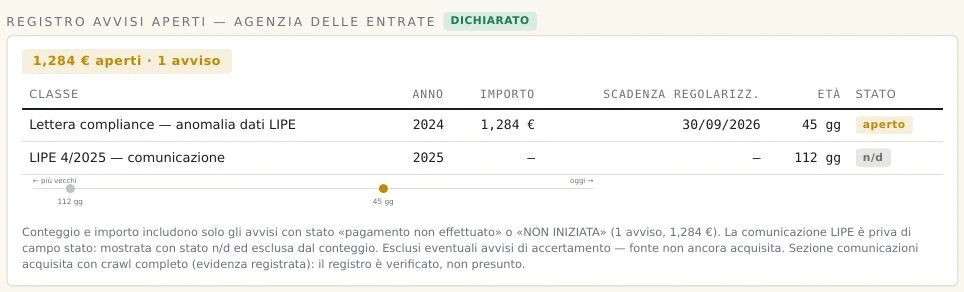
Was sie zeigt: alle Pflichtzahlungen nach Fälligkeit, mit einer F24-Umsatzsteuerzahlung von 15.620 €, Abgaben von 5.500 € und einer IRES-Rate von 19.440 € im November, die laufenden Verpflichtungen und das Register offener Schreiben mit einem Hinweisschreiben über 1.284 €, zu bereinigen bis 30.09.2026. Warum sie zählt: Sie kennen jede Pflichtzahlung, bevor sie ansteht, mit Betrag und Datum.
Rendiconto prospettico — proiezioni a 12 mesi
Beispielunternehmen · fiktive Daten
15Seite 15 · Prognose
Was sie zeigt: den Umsatz der nächsten zwölf Monate, 1.265,0 Tsd. €, die geschätzte Marge und den Zahlungsfluss mit +114,0 Tsd. € kumuliert, das saisonale Umsatzprofil und eine Übersicht nach Quartalen. Warum sie zählt: Sie planen das Jahr mit einer Vorschau, die auf den echten Daten des Unternehmens beruht.
Beispielunternehmen · fiktive Daten
16Seite 16 · Investitionsspielraum
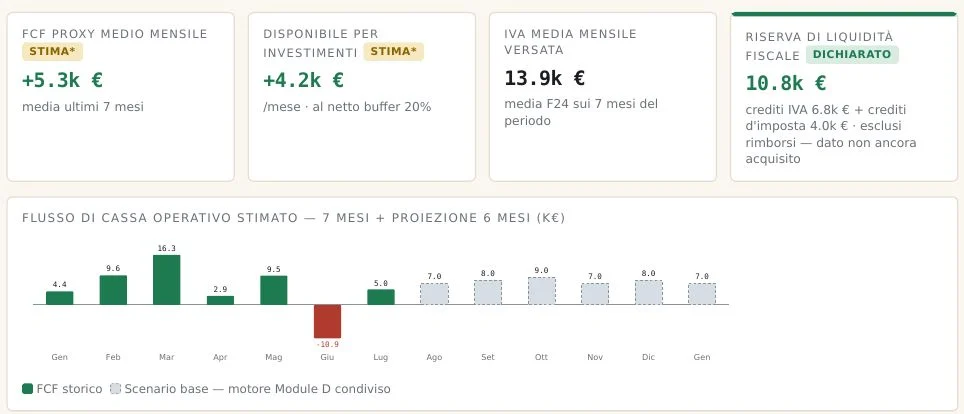
Was sie zeigt: die durchschnittliche Innenfinanzierung von +5,3 Tsd. € im Monat, den Betrag, der für Investitionen bleibt, die steuerliche Liquiditätsreserve von 10,8 Tsd. € in Guthaben, die günstigsten Monate für eine Anschaffung und eine Simulation der Umsatzsteuer auf eine Investition von 50, 100 oder 200 Tsd. €. Warum sie zählt: Sie entscheiden über eine Anschaffung im Wissen, ob die Liquidität trägt, und wann sie sinnvoll ist.
Metodologia, limitazioni e disclaimer
Beispielunternehmen · fiktive Daten
17Seite 17 · Anhang zur Methodik
Was sie zeigt: wie jede Schätzung berechnet wird, die Quellen und ihre Verlässlichkeit, was der Bericht nicht misst, die Gewichtung des Bonitätswerts und den Vergleich zwischen dem in der LIPE erklärten und dem aus den Rechnungen berechneten Umsatz: −0,30 % im ersten Quartal, +0,20 % im zweiten. Warum sie zählt: Jede Zahl sagt, woher sie kommt, und Sie können sie prüfen.
05Seite 5 · Kunden und Lieferanten
Was sie zeigt: die sechs wichtigsten Kunden und Lieferanten mit ihrem Anteil, die Konzentration, die 18 von 23 Kunden, die aus dem Vorjahr geblieben sind, und die Umsatzbrücke: 663,0 Tsd. € + 176,0 Tsd. € von neuen Kunden − 76,0 Tsd. € von verlorenen Kunden − 13,0 Tsd. € bei den bestehenden Kunden = 750,0 Tsd. €. Warum sie zählt: Sie sehen, ob das Wachstum von neuen Kunden kommt oder von denen, die Sie schon haben.
09Seite 9 · Wiederkehrende Umsätze und Stresstest
Was sie zeigt: die gefestigten wiederkehrenden Umsätze, 730,0 Tsd. € oder 61,6 % der zwölf Monate, die neu entstehenden und die gelegentlichen Umsätze sowie drei Szenarien: Geht der wichtigste wiederkehrende Kunde, bleiben 1.050,0 Tsd. € Umsatz, 11,4 % weniger. Warum sie zählt: Sie wissen, wie viel Umsatz auch im ungünstigsten Fall trägt.
Mehr als das PDF
Jeden Monat erhalten Sie auch, was ein PDF nicht zeigen kann
Mit dem Bericht kommt die Liquiditätsübersicht des Monats per E-Mail: wie viel bis zum 16. zurückzulegen ist, wenn in Italien die Steuern fällig werden, und drei Dinge, die zu tun sind. Zwischen zwei Berichten erhalten Sie eine E-Mail, sobald die Agenzia der Gesellschaft schreibt, mit dem italienischen Original im Anhang und mit Betrag und Frist verständlich erklärt.
FiscalPulse
Hinweisschreiben, Abweichung bei den Quartalsdaten zur Umsatzsteuer 2024, 1.284 €, zu bereinigen bis 30.09.2026
Beispielunternehmen · fiktive Daten
Häufige Fragen
Sind die Daten im Beispielbericht echt?
Es sind fiktive Daten: Unternehmen, Kunden, Lieferanten und Zahlen sind erfunden, um den vollständigen Bericht zu zeigen. Die Seiten, die Berechnungen und die automatische Qualitätsprüfung sind dieselben, die FiscalPulse jeden Monat auf Unternehmen anwendet, die den Dienst mit ihrem eigenen Cassetto Fiscale nutzen.
Hat der Bericht unserer Gesellschaft dieselben Seiten?
Ja, denselben Aufbau mit 17 Seiten. Einige Angaben hängen vom Unternehmen ab: Der ISA-Index gilt nur unter 5,16 Mio. € Umsatz, das vereinbarte Einkommen nur bei Teilnahme an der zweijährigen Vorabvereinbarung, und die Auswertungen zu Kunden und wiederkehrenden Umsätzen wachsen mit der Rechnungshistorie.
Wie oft kommt der Bericht?
Jeden Monat, in zwei Fassungen: vorläufig am 3. und endgültig am 18. Die endgültige bleibt genau so archiviert, wie sie erstellt wurde. Außerdem erhalten Sie eine E-Mail, sobald die Agenzia der Gesellschaft schreibt, mit dem Original im Anhang und mit Betrag und Frist verständlich erklärt.
Können wir den Bericht einer italienischen Bank vorlegen?
Ja. Jeden Monat gibt es eine Fassung für italienische Banken, confidi (Bürgschaftsgenossenschaften) und Leasinggesellschaften, mit dem steuerlichen Bonitätswert über sechs Dimensionen und offengelegter Gewichtung. Es ist ein Analyseinstrument auf Grundlage erklärter Steuerdaten und ergänzt die Unterlagen, die die Bank anfordert.
Warum sind manche Zahlen im Bericht als Schätzung gekennzeichnet?
Weil der Bericht immer angibt, woher eine Zahl stammt: gegenüber dem Staat erklärt, aus den F24-Zahlungen gelesen, aus den Daten ermittelt oder geschätzt. Wo eine erklärte Zahl vorliegt, ersetzt sie die Schätzung. Wo eine Schätzung bleibt, ist sie gekennzeichnet, und die Formel wird im Anhang erklärt.
So wird Ihr Bericht aussehen, mit den Zahlen Ihrer italienischen Gesellschaft.
Nach rund einer halben Stunde Einrichtung kommt er jeden Monat, vorläufig am 3. und endgültig am 18.