Pour les DAF de groupes présents en Italie
La TVA, les impôts et les crédits de votre entité italienne, tels que le fisc les voit, chaque mois.
FiscalPulse lit le Cassetto Fiscale de votre entité italienne, son tiroir fiscal auprès de l’Agenzia delle Entrate, et présente TVA, impôts, crédits et paiements comme les voient ceux qui l’évaluent : le montant déclaré lorsqu’il existe, avec le document et l’année. Le rapport arrive le 3 et le 18 de chaque mois.
29 € par mois et par entité italienne · accès en lecture seule · groupes suivant 100 sociétés ou plus : démonstration
 Société fictive · données d’exemple
Huit lectures mensuelles
Les chiffres italiens dont la direction financière a besoin
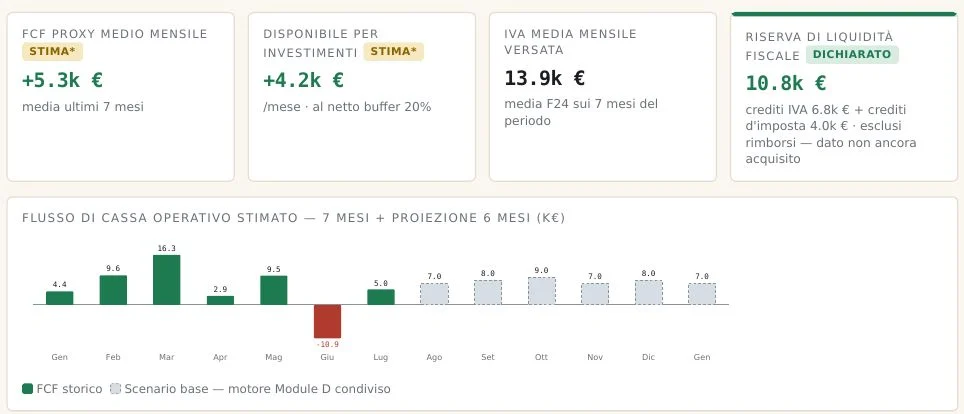
Crédits et remboursements de TVA, compensés ou retenus
Crédits de TVA, crédits d’impôt et remboursements sont réunis dans une seule réserve.
Lire la suite
Le rapport signale ceux qui sont retenus, bloqués par un fermo amministrativo (une suspension administrative) ou compensés avec une dette restée ouverte ailleurs. De la trésorerie que l’entité peut libérer sans vendre davantage.
Achats à l’étranger
120,0 k€
TD17 services de l’étranger 84,0 k€ · TD18 biens intra-UE 36,0 k€ · TD19 0 €
Statut VIES
actif
Société fictive · données d'exemple
Les achats transfrontaliers tels que le fisc italien les enregistre
Les achats à l’étranger laissent une trace dans la facturation électronique italienne.
Lire la suite
Services achetés à l’étranger, refacturations de la maison mère et biens intracommunautaires y figurent sous forme de documents en autoliquidation (TD17, TD18, TD19). Le rapport les totalise par type de document, à côté du statut VIES de l’entité : vous lisez ces flux du côté italien, avec les montants enregistrés.
TVA, IRES et IRAP projetées à six mois
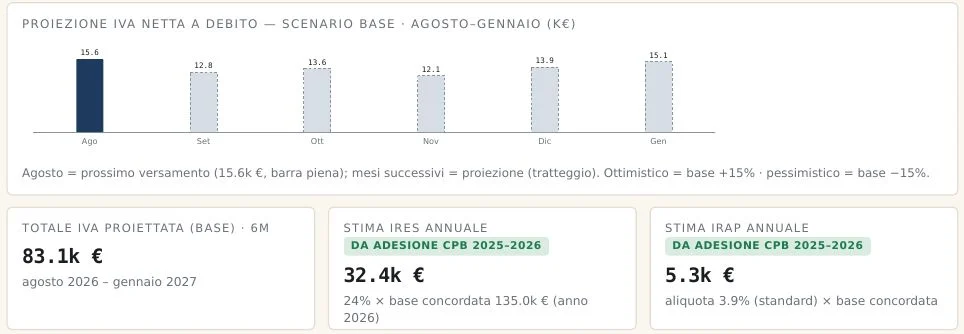
Le prochain paiement de TVA et une projection sur six mois qui tient compte de la saisonnalité.
Lire la suite
L’IRES (impôt sur les sociétés, 24 %) et l’IRAP (impôt régional, 3,9 % au taux standard) sont calculées sur le revenu convenu avec l’Agenzia lorsque l’entité a adhéré au concordato preventivo biennale (CPB), l’accord fiscal préventif sur deux ans. Votre prévision groupe part de chiffres italiens qui tiennent.
Arriérés de TVA et endettement, avant la banque
Le cadre VQ de la déclaration annuelle de TVA enregistre la TVA déclarée et restée impayée.
Lire la suite
Il s’agit des années précédentes, une dette qu’une banque italienne ne voit que bien plus tard. Les charges d’intérêts de la ligne RF118 et les capitaux propres du cadre RS de la déclaration d’impôt sur les sociétés complètent le tableau : vous les lisez en premier.
Les montants déclarés rapprochés des documents
L’écart entre déclarations et documents est mesuré entité par entité.
Lire la suite
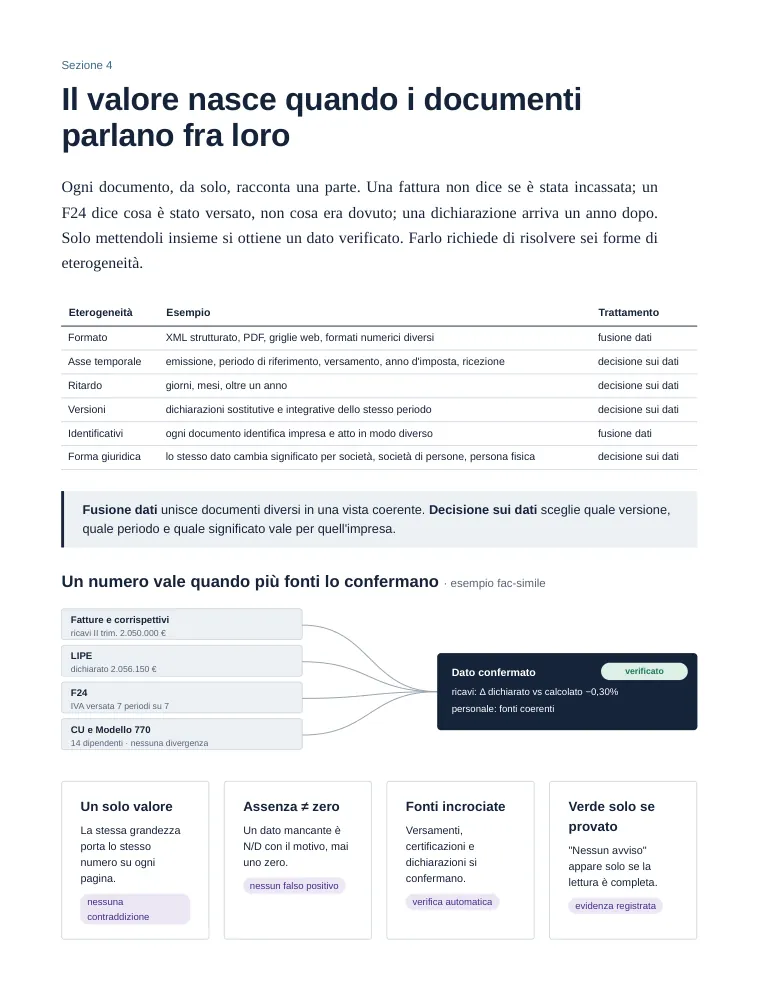
La LIPE (déclaration trimestrielle de TVA) est comparée aux factures et aux recettes, les CU (attestations annuelles par salarié) et la déclaration 770 des retenues à la source aux paiements F24, et chaque chiffre porte un badge qui indique sa source.
Courriers et échéances en première page
Chaque courrier de l’Agenzia vous parvient dès qu’il apparaît, expliqué sans jargon.
Lire la suite
Le montant contesté, l’écart et la date limite sont indiqués. Pour un avviso bonario, l’avis de régularisation amiable, un paiement dans les soixante jours réduit la pénalité au tiers ; découvert tard, il se paie en entier.
Effectifs et masse salariale à partir des CU et des F24
Les effectifs viennent des CU, une par salarié.
Lire la suite
La masse salariale est reconstituée à partir des cotisations F24 mensuelles puis vérifiée sur la déclaration 770. Les RH et le budget du groupe disposent de chiffres italiens confirmés par deux sources indépendantes.
Les justificatifs que demandent votre conseil et vos commissaires aux comptes
L’article 2086 du Code civil italien impose des adeguati assetti, une organisation adaptée pour détecter une crise à temps.
Lire la suite
Un registre mensuel d’indicateurs d’alerte précoce les documente, avec une alerte lorsque la TVA échue approche 20 000 €, le seuil au-delà duquel l’Agenzia doit signaler la situation à la société et à son organe de contrôle, le collegio sindacale, lorsqu’il existe.
Une entité italienne, vue depuis la direction financière du groupe
Paolo, le fondateur, montre ce que le siège voit chaque mois (vidéo en anglais).
Fusion des données
Les chiffres existent, et le Cassetto Fiscale les a déjà réunis.
Les factures dans le logiciel comptable local, les F24 chez l’expert-comptable, les déclarations à son cabinet, les courriers dans la PEC, la messagerie certifiée : chaque source n’en montre qu’une partie.
Lire la suite
Le rapport les rapproche : les paiements de ce qui était dû, les déclarations des factures de la même période.
Société fictive · données d’exemple
Activer le rapport sur votre entité italienne
Il nous faut les identifiants Entratel de l’entité, ou l’un de nos experts-comptables partenaires en Italie désigné pour un accès en lecture seule. Si les identifiants doivent être demandés, nous le faisons ensemble par la PEC de la société, et ils arrivent en quatre à sept jours. L’activation prend environ une demi-heure. L’expert-comptable local continue son travail et peut recevoir le rapport en copie.
Groupes qui suivent cent sociétés ou plus : une démonstration sur vos propres dossiers.
Questions fréquentes
Le rapport utilise-t-il des données déclarées ou des estimations ?
Il utilise le montant déclaré chaque fois qu’il existe et en cite la source. La TVA provient de la LIPE et de la déclaration annuelle, les impôts de la déclaration de résultats ou du revenu CPB convenu, la masse salariale des F24, des CU et de la 770. Ce qui reste estimé est signalé comme tel.
Que montre le cadre VQ de la déclaration de TVA italienne ?
Il montre la TVA déclarée et restée impayée les années précédentes, et ce qui a été régularisé depuis le dépôt de la déclaration. C’est une dette envers l’État italien qu’une banque voit bien plus tard ; le rapport la fait remonter avec les paiements de régularisation correspondants.
Comment sont calculées l’IRES et l’IRAP si la société italienne a adhéré au concordato preventivo biennale ?
Sur le revenu convenu avec l’Agenzia pour les deux ans, qui remplace l’estimation. Le rapport distingue l’IRES déjà payée dans l’année, en trésorerie, de l’impôt annuel en comptabilité d’engagement : ce sont deux chiffres différents, qui n’ont pas vocation à coïncider.
Peut-on voir les achats à l’étranger de l’entité italienne ?
Oui. Les services achetés à l’étranger, les biens intracommunautaires et les documents d’autoliquidation correspondants sont totalisés par type à partir de la facturation électronique italienne, à côté du statut VIES de l’entité. La direction financière voit les flux transfrontaliers comme le fisc italien les enregistre, période par période.
Cela fonctionne-t-il pour un groupe qui a plusieurs sociétés en Italie ?
Oui. Chaque société active son propre accès et reçoit son propre rapport, à 29 € par mois et par société jusqu’à 2 000 factures par an ; les rapports se consultent côte à côte. Pour les groupes qui suivent cent sociétés ou plus, nous préparons une démonstration sur vos dossiers, et au-delà de 2 000 factures, une proposition sur vos volumes.