Kreditanalyse
Die Auswertung, die ein Kreditgeber von Ihrer italienischen Gesellschaft macht, jeden Monat auf ihren erklärten Daten berechnet.
Ein steuerlicher Bonitätswert über sechs Dimensionen mit offengelegter Gewichtung, die Bewertungen, die die Agenzia delle Entrate der Gesellschaft bereits gegeben hat, Umsatzsteuerrückstände, Zinsaufwand und Eigenkapital aus den Steuererklärungen. Jeden Monat erhalten Sie von FiscalPulse auch die Fassung für italienische Banken, confidi (Bürgschaftsgenossenschaften) und Leasinggesellschaften, wenn Sie einen Kredit beantragen.
29 € im Monat · kein Jahresabschluss beizufügen · Banken und confidi mit hundert oder mehr Unternehmen: Demo
Beispielunternehmen · fiktive Daten
So funktioniert es
So entsteht die Auswertung
Beispielunternehmen · fiktive Daten
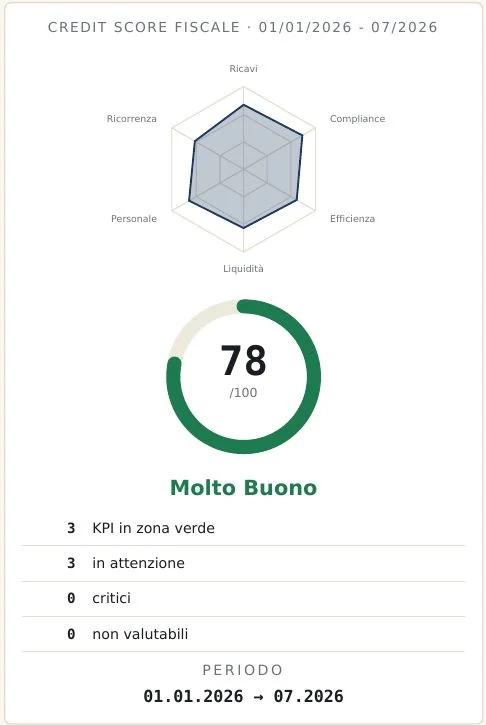
01Ein Wert über sechs Dimensionen, mit der Gewichtung auf der Seite.
Umsatzstärke und steuerliche Zuverlässigkeit zählen je 25 %, Effizienz und Liquidität je 15 %, Stabilität des Personals und wiederkehrende Umsätze je 10 %.
Weiterlesen
Der Wert wird um das Branchenrisiko bereinigt und lässt sich Dimension für Dimension von Hand nachrechnen.
Steuerliche Zuverlässigkeit ISA 8,2
VIES-Status aktiv
Beispielunternehmen · fiktive Daten
02Die Bewertungen, die die Agenzia bereits vergeben hat.
Der ISA-Wert (der Zuverlässigkeitsindex der Agenzia), der VIES-Status der USt-IdNr. und die Regelmäßigkeit der Umsatzsteuer- und INPS-Sozialabgabenzahlungen existieren bereits, und ein Kreditgeber kann sie sehen.
Weiterlesen
Der Bericht zeigt sie neben dem Bonitätswert, mit Quelle.
Erklärte Finanzstruktur 2025
Zinsaufwand 6.200 €, Eigenkapital 264.000 €
Beispielunternehmen · fiktive Daten
03Die Finanzstruktur, gelesen aus der Steuererklärung.
Zinsaufwand aus Zeile RF118, Kapital und Rücklagen aus Abschnitt RS, Umsatzsteuerrückstände aus Abschnitt VQ der Jahreserklärung: Zahlen, die gegenüber dem italienischen Staat erklärt wurden und die Verschuldung beschreiben, auch wenn der Jahresabschluss alt ist oder fehlt.
04Die Fassung zum Vorlegen, aktuell bis zum Vormonat.
Jeden Monat gibt es neben Ihrem eigenen Bericht eine Fassung für diejenigen, die über den Kredit entscheiden, mit denselben Zahlen und der Methodik im Anhang.
Vor dem Bankgespräch
Was Sie zur Bank mitbringen, und was Sie vorher schon wissen
Statusübersicht
3 grün · 3 im Blick · 0 kritisch
Beispielunternehmen · fiktive Daten
Sie wissen, wonach Sie beurteilt werden, und was Sie verbessern können
Der steuerliche Bonitätswert legt die Gewichtung jeder Dimension offen und zeigt, welche Aufmerksamkeit brauchen.
Weiterlesen
Im Beispielbericht sind es drei von sechs: betriebliche Effizienz, Liquidität und wiederkehrende Umsätze. So wissen Sie, wo Sie ansetzen, bevor Sie den Antrag stellen.
Investitionsspielraum
+5,3 Tsd. €/Monat, verfügbar +4,2 Tsd. €/Monat, Investitionssimulation
Beispielunternehmen · fiktive Daten
Wie viel Sie investieren können, ohne die Liquidität zu belasten
Bevor Sie für eine Maschine oder ein Fahrzeug unterschreiben, müssen Sie wissen, ob die Rate trägt.
Weiterlesen
Der Bericht schätzt die monatliche Innenfinanzierung, den verfügbaren Betrag nach einer Reserve, die günstigsten Monate für eine Investition und wie stark das Umsatzsteuerguthaben aus der Investition die nächsten Zahlungen senkt.
Ein Bericht für die Bank, mit den Zahlen des Vormonats
Wenn Sie eine Kreditlinie beantragen oder verlängern, schaut eine italienische Bank oft auf einen Jahresabschluss, der anderthalb Jahre alt ist.
Weiterlesen
Sie kommen mit den aktuellen Zahlen, dem Bonitätswert und der bereits erklärten Zahlungsregelmäßigkeit, und der Antrag beginnt mit Daten, die Sie selbst schon gelesen haben.
Umsatzsteuerrückstände, gesehen und bereinigt, bevor die Bank sie sieht
Eine Umsatzsteuerschuld steht ein bis zwei Jahre in den Systemen der Agenzia, bevor eine Bank sie bemerkt.
Weiterlesen
Der Bericht liest die in Abschnitt VQ erklärten Rückstände und die Nachzahlungen, sodass Sie sie bereinigen, solange es noch in Ihrer Hand liegt.
Verschuldung und Zinsaufwand, auch ohne Jahresabschluss
Wer Sie prüft, schätzt die Verschuldung mit eigenen Zahlen.
Weiterlesen
Der Bericht berechnet sie aus dem Zinsaufwand und dem Eigenkapital, die in der Ertragsteuererklärung angegeben sind, und das funktioniert auch bei italienischen Personengesellschaften, die keinen Jahresabschluss hinterlegen.
Wie viel bleibt, wenn der größte Kunde geht
Ein Kreditprüfer fragt, wie viel Umsatz bleibt, wenn der wichtigste Kunde nicht mehr kauft.
Weiterlesen
Der Bericht antwortet in Euro, mit drei Szenarien: Verlust des wichtigsten wiederkehrenden Kunden, Verlust eines Viertels der wiederkehrenden Umsätze, Verlust aller wiederkehrenden Umsätze.
Der steuerliche Bonitätswert ist ein ergänzendes Instrument auf Grundlage erklärter Steuerdaten. Er ist kein reguliertes Rating im Sinne der Verordnung (EG) Nr. 1060/2009.
Für Unternehmen und für Kreditgeber
Mutterhaus mit Tochter in Italien
Die Zahlen für eine italienische Bank, jeden Monat bereit.
→Konzern-CFO mit Gesellschaft in Italien
Die Zahlen Ihrer italienischen Gesellschaft, bevor die Bank sie liest.
→Gründer einer italienischen S.r.l.
Eine Kreditakte, die mit Ihrer Geschichte wächst.
→Kreditanalysten
Aktuelle Steuersignale zu jeder Position, Demo ab hundert Unternehmen (auf Englisch).
→Häufige Fragen
Was misst der steuerliche Bonitätswert von FiscalPulse?
Sechs Dimensionen, berechnet aus den Steuerdaten der Gesellschaft: Umsatzstärke, Regelmäßigkeit der Steuerzahlungen, betriebliche Effizienz, Liquidität, Stabilität des Personals und wiederkehrende Umsätze. Die Gewichte stehen im Bericht, der Wert wird um das Branchenrisiko bereinigt und lässt sich von Hand nachrechnen. Im Beispielbericht ergibt das 78 von 100, „Sehr gut“.
Ist der steuerliche Bonitätswert ein Bankrating?
Nein. Er ist ein ergänzendes Analyseinstrument auf Grundlage erklärter Steuerdaten und kein reguliertes Rating im Sinne der Verordnung (EG) Nr. 1060/2009. Er zeigt, wie ein Kreditgeber Ihre italienische Gesellschaft lesen würde. Die Kreditentscheidung bleibt bei der Bank oder der Bürgschaftsgenossenschaft.
Können wir den Bericht für einen Kredit mit Garantie des italienischen KMU-Garantiefonds nutzen?
Ja, als ergänzende Unterlage. Jeden Monat haben Sie eine Fassung für Banken, confidi und Leasinggesellschaften, mit Zahlen bis zum Vormonat und der Methodik im Anhang. Sie liegt neben den Unterlagen, die die Bank für den Antrag verlangt, auch bei einem Kredit mit Garantie des Fondo di Garanzia per le PMI, des staatlichen Garantiefonds, den Mediocredito Centrale verwaltet.
Braucht man einen Jahresabschluss, um die Kreditwürdigkeit zu beurteilen?
Nein. Der Bericht arbeitet mit E-Rechnungen, F24-Zahlungen, Umsatzsteuer-Voranmeldungen und Ertragsteuererklärungen, die Monate vor dem Jahresabschluss vorliegen. Deshalb funktioniert er auch bei italienischen Personengesellschaften und bei Unternehmen, deren letzter Jahresabschluss anderthalb Jahre alt ist. Wo ein Jahresabschluss vorliegt, ergänzt der Bericht ihn mit aktuelleren Zahlen.
Kann eine Bank oder eine Bürgschaftsgenossenschaft ihn für viele Unternehmen nutzen?
Ja. Für Banken, confidi, Leasing- und Factoringgesellschaften, die hundert oder mehr Unternehmen begleiten, bereiten wir eine Demo an echten Positionen aus dem Portfolio vor, stets mit der Zustimmung jedes Unternehmens. Ab hundert Berichten im Jahr ist auf Anfrage auch der Zugang über API und MCP möglich.
Gehen Sie zur Bank mit Zahlen, die Sie schon kennen.
Nach der Einrichtung erhalten Sie jeden Monat den Bericht und die Fassung für Kreditgeber.