Rapport d’exemple
Avant de l’activer, feuilletez le rapport que vous recevriez chaque mois.
Deux sociétés italiennes fictives, avec des données d’exemple, et le rapport que FiscalPulse produit chaque mois à partir du Cassetto Fiscale, le tiroir fiscal de la société auprès de l’Agenzia delle Entrate : dix-sept pages, de la couverture à l’annexe méthodologique. Ci-dessous, une visite guidée page par page.
Société fictive · données d’exemple
Le rapport d'exemple, tel qu'il arrive chaque mois
Voici le rapport complet
Nous vous avons aussi envoyé un lien pour le rouvrir quand vous voulez.
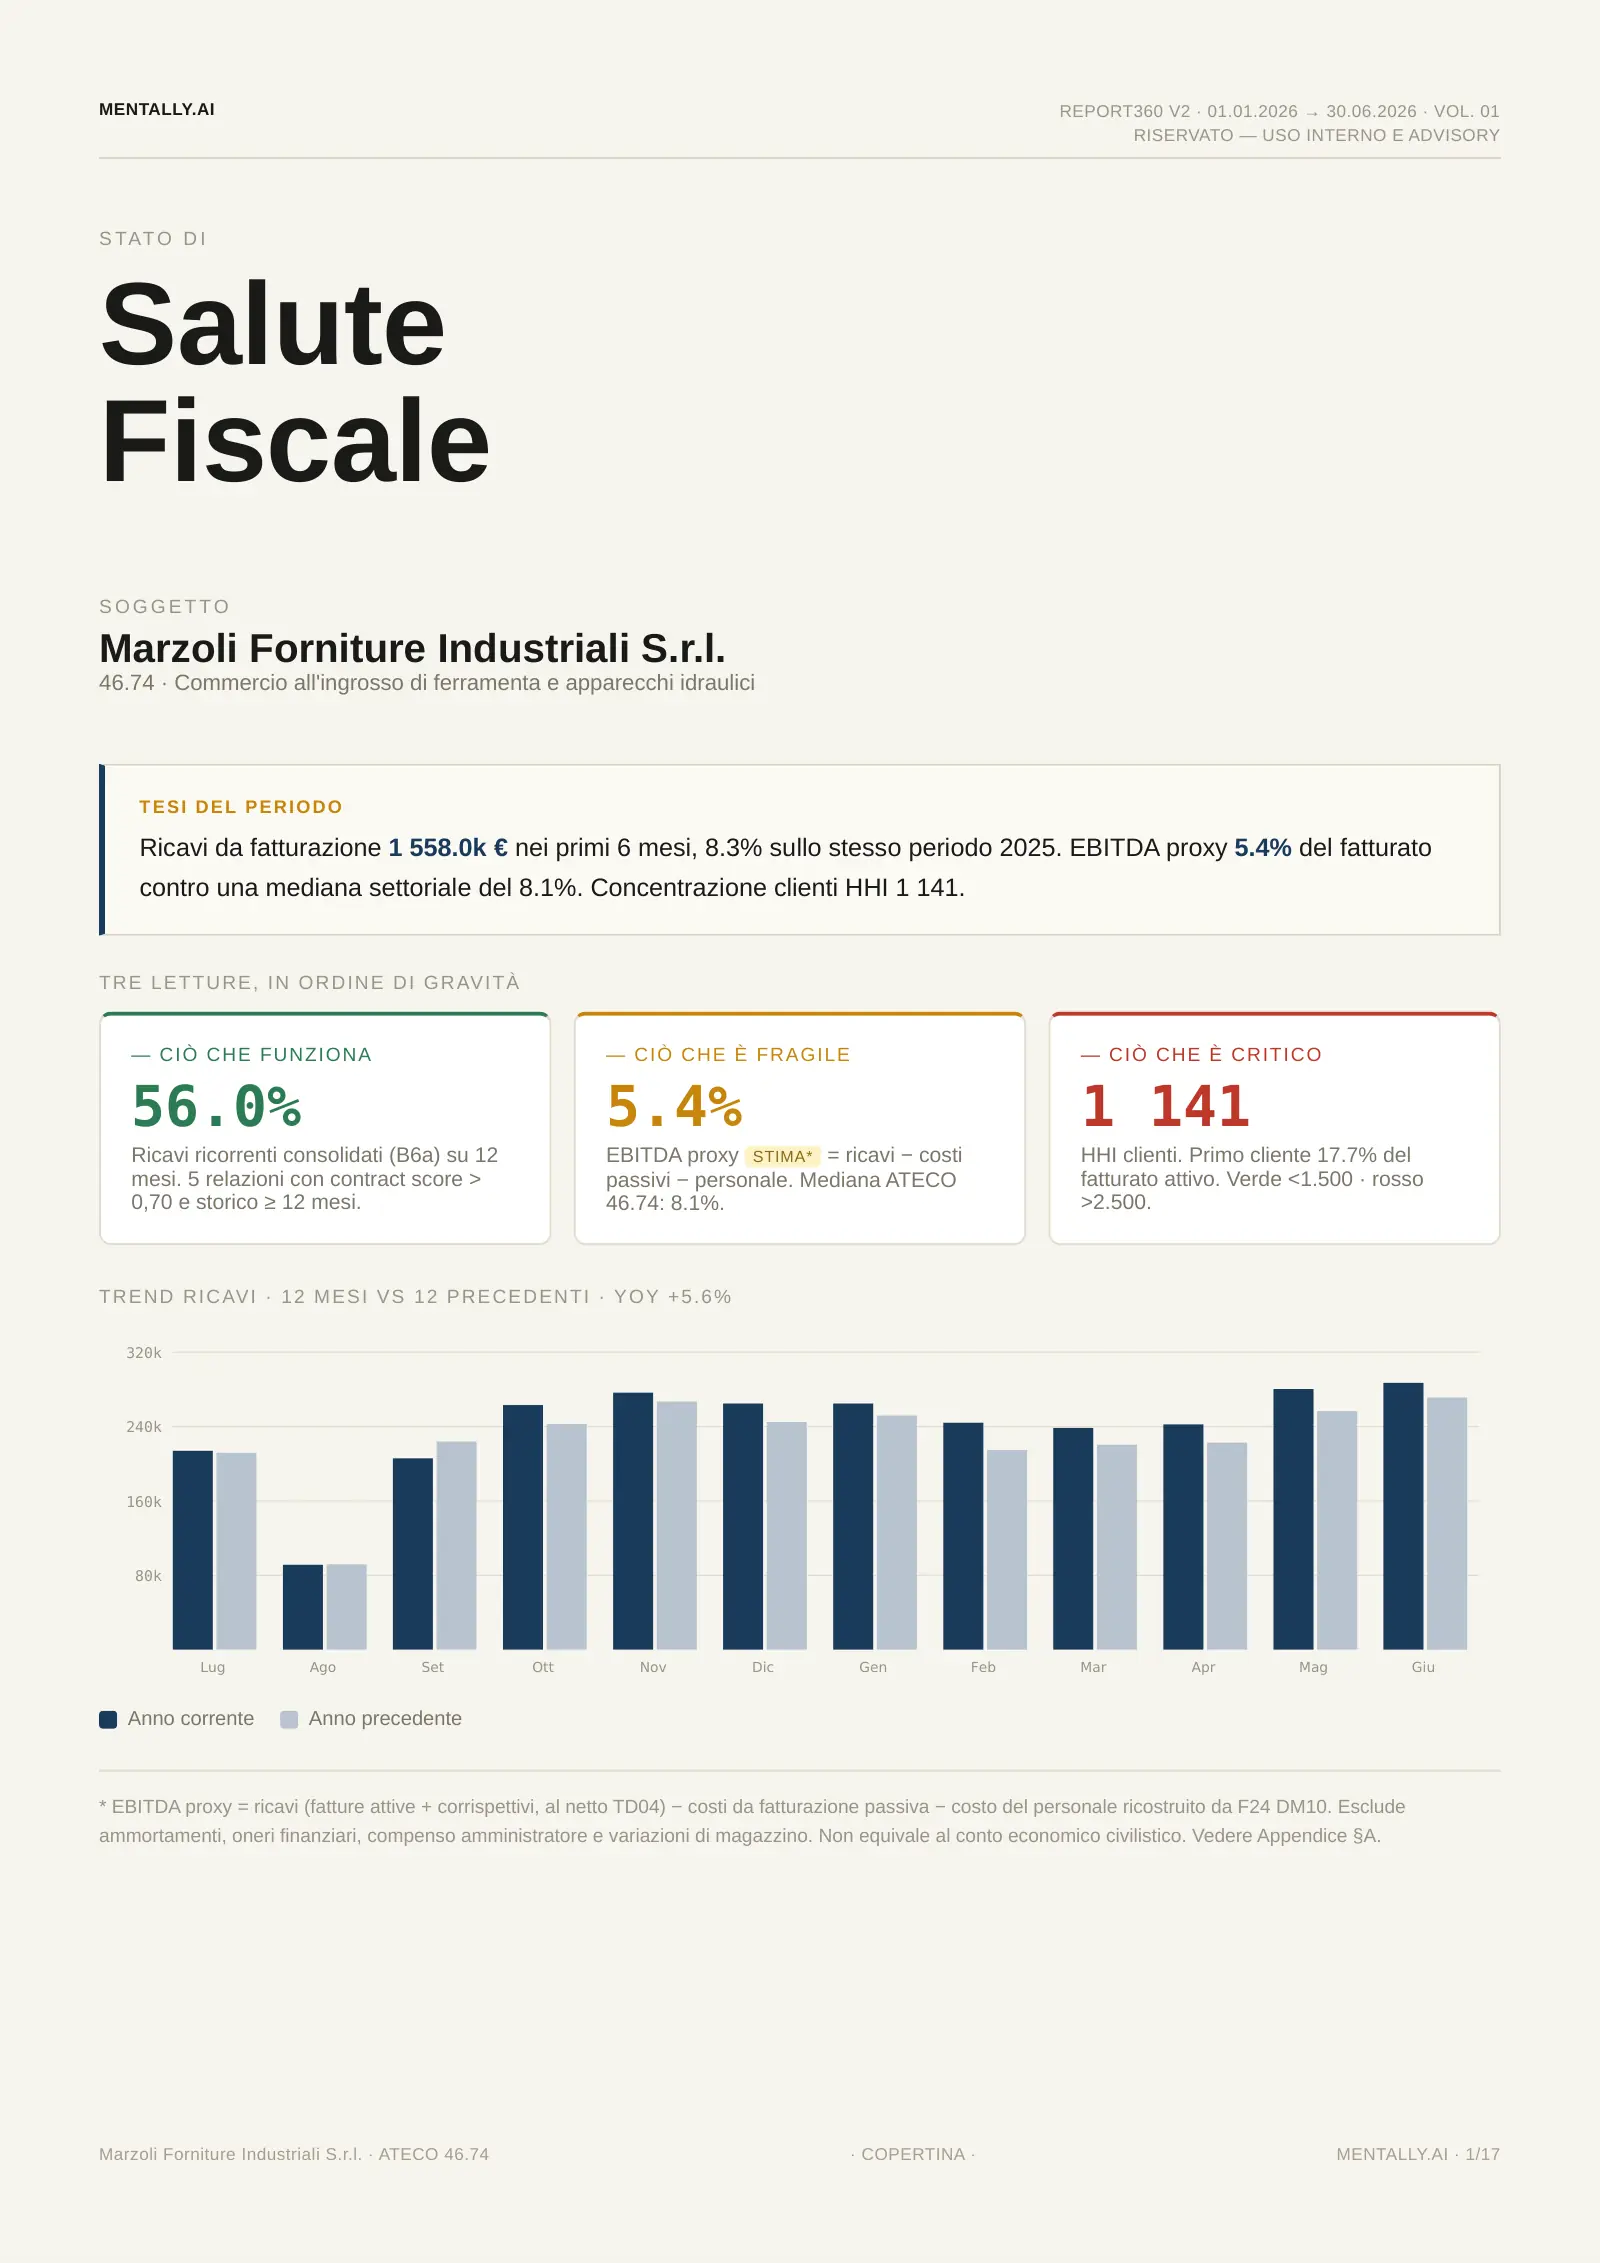
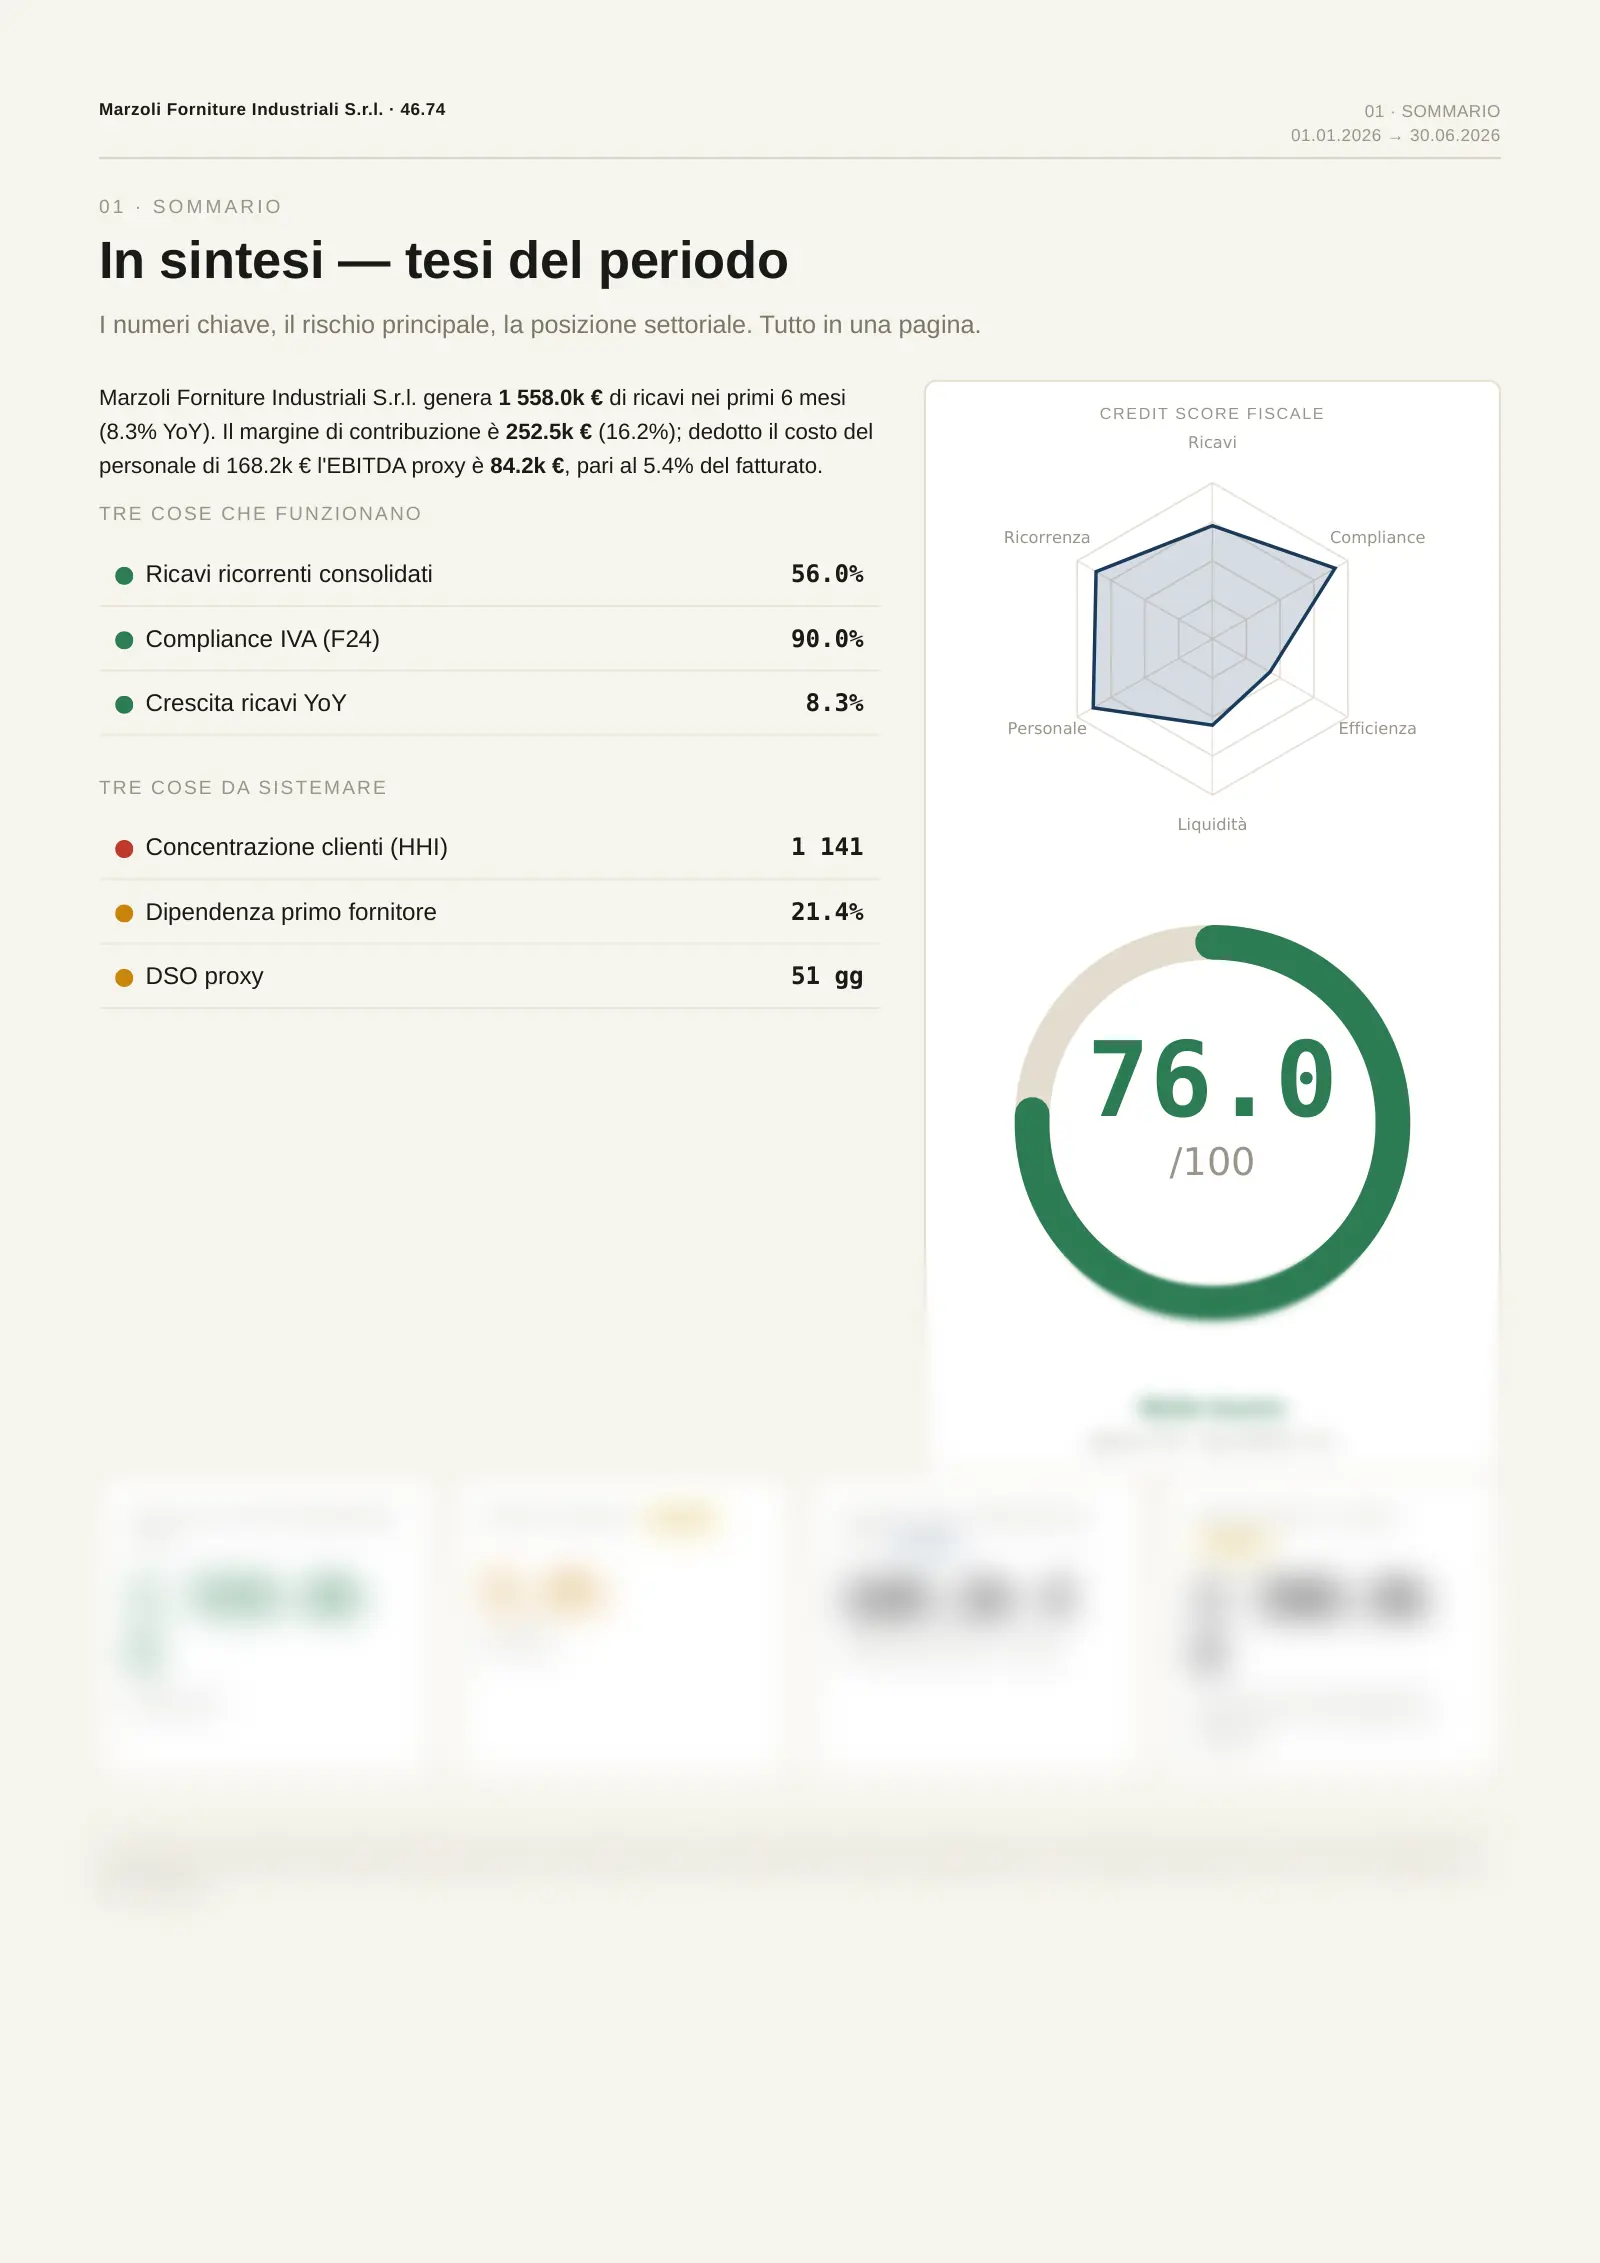
Le résumé continue : trois points forts, trois points à surveiller et la trésorerie du mois.
La suite, ce sont les chiffres qui comptent : clients, crédits, courriers, TVA.
Ce que montrent les 14 pages suivantes
Encore 14 pages. Deux minutes de lecture.
01Société du numérique.
Un éditeur de logiciels avec sept mois de données : un chiffre d’affaires en hausse, un courrier de l’Agenzia à régulariser, beaucoup de clients récurrents et un score fiscal de 78 sur 100. C’est le rapport de la visite guidée ci-dessous.
02Société de distribution.
Une entreprise qui achète et revend de la marchandise, avec des marges plus fines et des fournisseurs qui pèsent lourd dans les dépenses. Même structure, avec les chiffres d’un autre secteur.
Société fictive · données d’exemple. Les sociétés, clients et fournisseurs des deux rapports sont imaginaires.
Visite guidée
Dix-sept pages, et ce que chacune vous dit
Le rapport de la visite est celui d’Aurelia Digitale S.r.l., un éditeur de logiciels fictif, sur la période de janvier à juillet 2026. Pour chaque page, vous trouvez ce qu’elle montre et pourquoi elle compte pour qui dirige la société.
Société fictive · données d’exemple
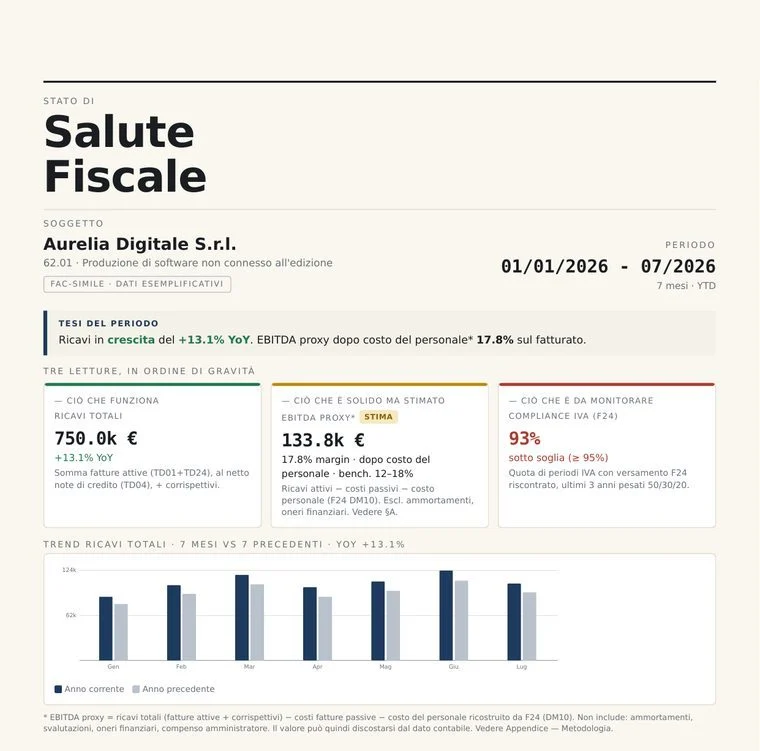
01Page 1 · Couverture
Ce qu’elle montre : la thèse de la période en une ligne et trois lectures par ordre de gravité, soit un chiffre d’affaires de 750,0 k€, en hausse de 13,1 % sur l’année précédente, une marge estimée après personnel de 133,8 k€ et la régularité des paiements de TVA. En dessous, le chiffre d’affaires mois par mois face à l’année précédente. Pourquoi elle compte : en dix secondes, vous savez comment se passe l’année.
Société fictive · données d’exemple
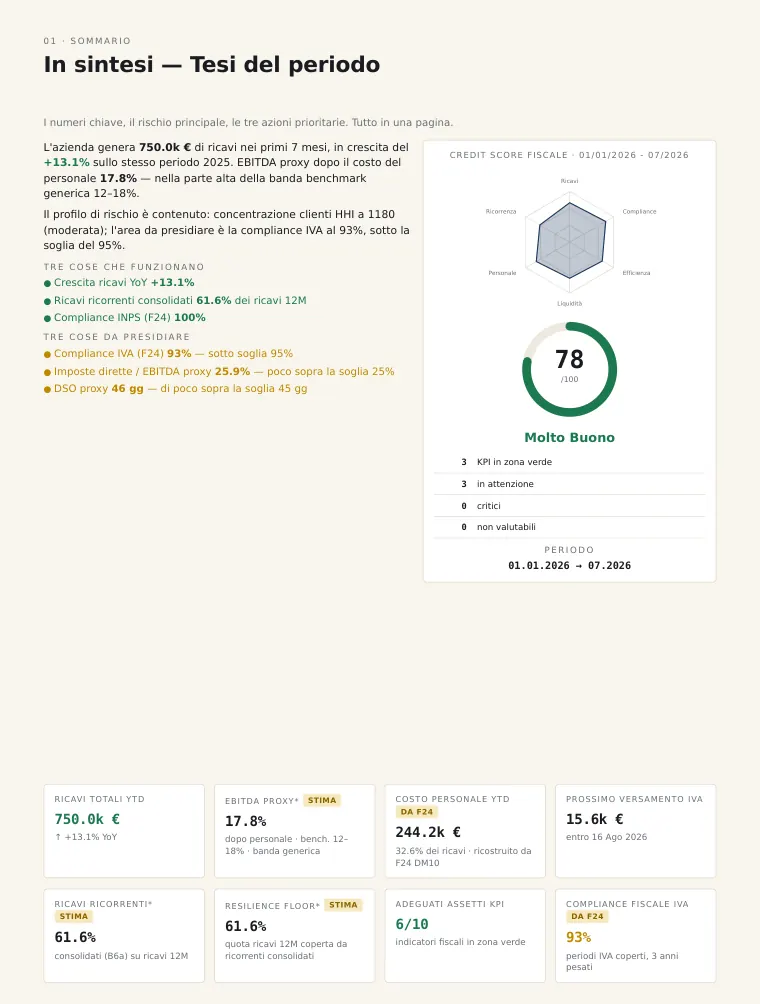
02Page 2 · Synthèse
Ce qu’elle montre : la synthèse de la période en mots simples, trois points forts et trois points à surveiller, le score fiscal de 78 sur 100 et les chiffres clés, comme le prochain paiement de TVA de 15,6 k€ avant le 16 août et la masse salariale de 244,2 k€ lue dans les F24. Pourquoi elle compte : c’est la page à lire avant une réunion, ou à transmettre à un associé.
Ricavi da fatturazione — 12 mesi vs 12 precedenti
Société fictive · données d'exemple
03Page 3 · Évolution du chiffre d’affaires
Ce qu’elle montre : le chiffre d’affaires des douze derniers mois face aux douze précédents, 1 185,0 k€ soit une hausse de 13,4 %, sa composition par type de document, les catégories de clients par code ATECO (l’équivalent italien du code NAF) et les achats à l’étranger, 120,0 k€ depuis janvier. Pourquoi elle compte : vous voyez le chiffre d’affaires réel mois par mois, sans attendre les comptes annuels.
Struttura operativa — YTD / LYTD / ultimi 12 mesi
Société fictive · données d'exemple
04Page 4 · Chiffre d’affaires, coûts et marge
Ce qu’elle montre : chiffre d’affaires, coûts facturés, masse salariale et marge estimée comparés à l’année précédente et sur douze mois glissants, avec une marge de 17,8 %, ainsi que les cinq premières catégories de coûts. Pourquoi elle compte : vous savez ce que rapporte l’activité et où va la dépense.
Société fictive · données d’exemple
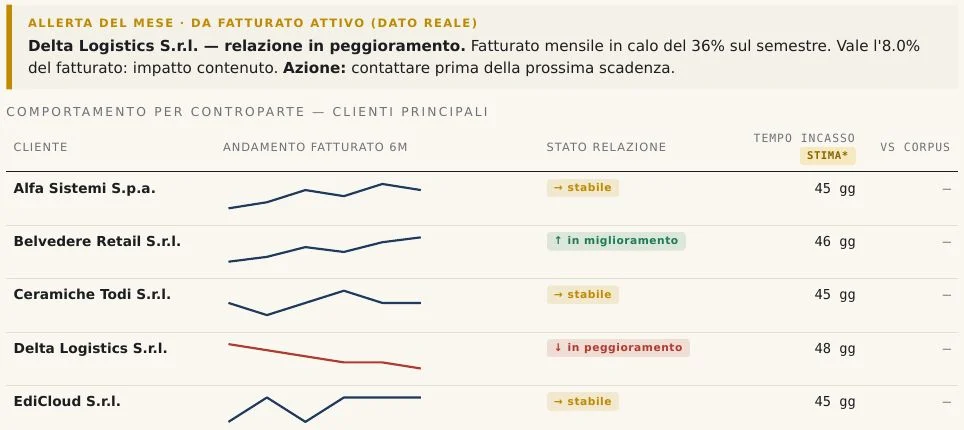
06Page 6 · Clients qui ralentissent
Ce qu’elle montre : l’alerte du mois sur un client dont les achats baissent de 36 % sur le semestre et qui pèse 8 % du chiffre d’affaires, et l’état de la relation avec les principaux clients, avec les délais d’encaissement estimés. Pourquoi elle compte : vous avez le temps de l’appeler avant qu’il ne parte.
Benchmark ATECO 62.01 · peer 6-digit
Société fictive · données d'exemple
07Page 7 · Comparaison avec le secteur
Ce qu’elle montre : marge, régularité de la TVA, concentration des clients, chiffre d’affaires récurrent, croissance et productivité comparés en centiles à 57 sociétés italiennes du même code ATECO. Dans l’exemple, aucune mesure n’est sous la médiane du secteur. Pourquoi elle compte : vous savez où vous êtes plus fort que vos concurrents et où il vaut mieux regarder.
Costi fornitori — quota di spesa per categoria
Société fictive · données d'exemple
08Page 8 · Coûts par catégorie de fournisseur
Ce qu’elle montre : la part des dépenses par catégorie de fournisseur, avec les services cloud à 34,4 % de 372 000 €, toujours par catégorie et jamais fournisseur par fournisseur. Pourquoi elle compte : vous voyez où se concentre la dépense et quels contrats revoir en premier.
Société fictive · données d’exemple
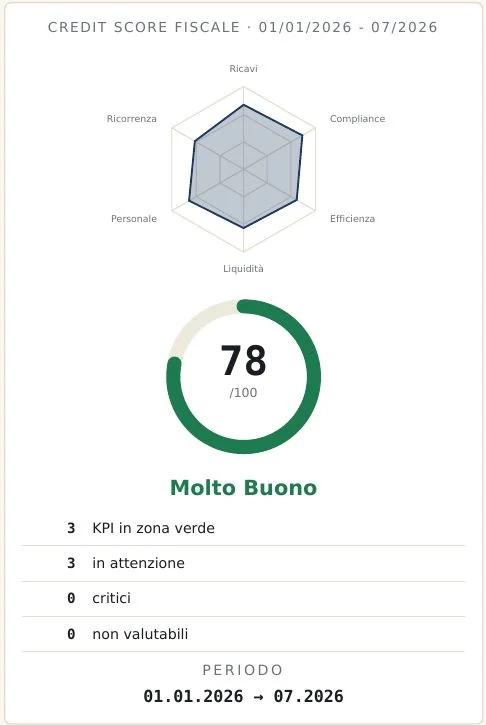
10Page 10 · Score fiscal
Ce qu’elle montre : le score de 78 sur 100, « Très bon », construit sur six dimensions aux pondérations publiées, avec l’indice ISA de 8,2 (l’indice de fiabilité fiscale attribué par l’Agenzia) et le statut VIES du numéro de TVA. Pourquoi elle compte : vous connaissez le score avec lequel un prêteur vous lit, avant d’entrer dans son bureau. footnote: Le score fiscal est un outil complémentaire fondé sur des données fiscales déclarées. Il ne constitue pas une notation de crédit réglementée au sens du règlement (CE) n° 1060/2009.
Ricostruzione da F24 e Certificazioni Uniche
Société fictive · données d'exemple
11Page 11 · Masse salariale
Ce qu’elle montre : 244,2 k€ depuis janvier, reconstitués à partir des cotisations payées par F24, 9 salariés comptés à partir des Certificazioni Uniche (les attestations annuelles par salarié), le rapprochement entre F24, CU et déclaration 770, et le chiffre d’affaires par salarié face à la médiane du secteur. Pourquoi elle compte : vous savez ce que pèse le personnel sur le chiffre d’affaires et si la prochaine embauche est à votre portée.
Société fictive · données d’exemple
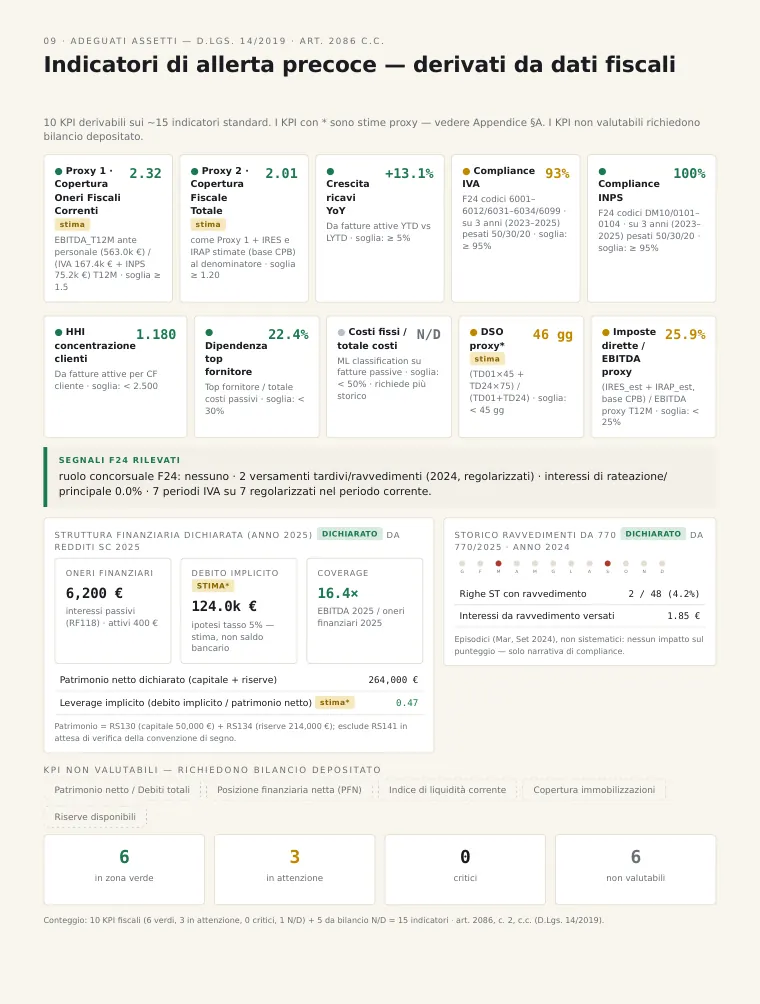
12Page 12 · Indicateurs d’alerte précoce
Ce qu’elle montre : dix indicateurs lus dans les données fiscales, chacun avec son seuil et sa couleur, les signaux des F24 comme les régularisations spontanées et les plans d’apurement, et la structure financière tirée de la déclaration de résultats : charges financières, capitaux propres et levier. Pourquoi elle compte : la loi italienne demande à qui dirige une société de repérer à temps les signes de difficulté. Archivée chaque mois, cette page montre que vous suiviez ces signaux.
Société fictive · données d’exemple
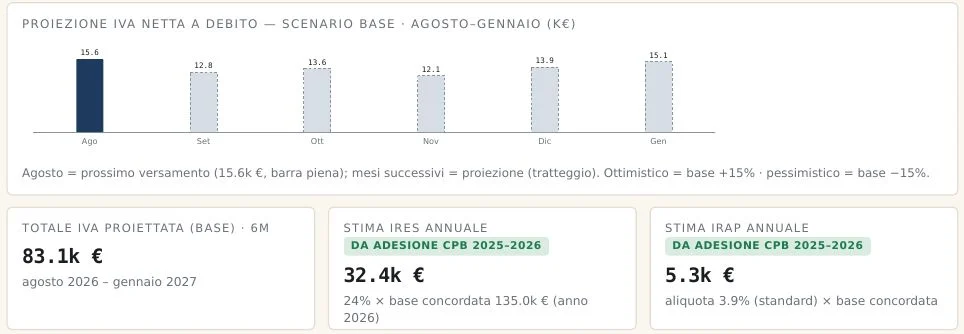
13Page 13 · TVA et impôts
Ce qu’elle montre : le prochain paiement de TVA, 15,6 k€ au 16 août, la projection sur six mois de 83,1 k€, la TVA déclarée dans les LIPE (les déclarations trimestrielles), l’arriéré de la déclaration annuelle déjà entièrement régularisé, l’IRES et l’IRAP calculées sur le revenu convenu avec l’Agenzia. Pourquoi elle compte : vous savez à l’avance ce que vous devrez payer, et de quel document vient chaque chiffre.
Société fictive · données d’exemple
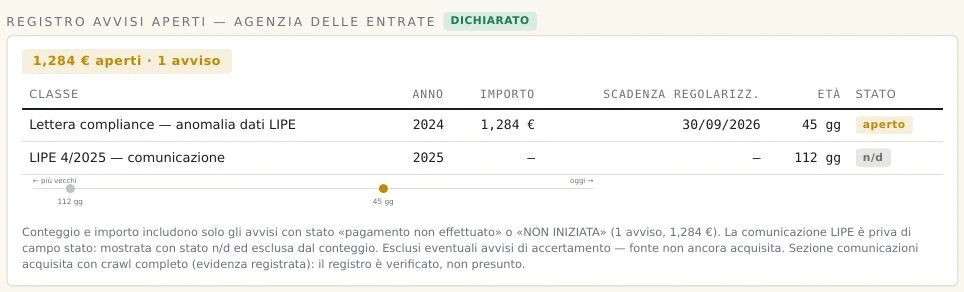
14Page 14 · Fiscalité et engagements
Ce qu’elle montre : toutes les sorties obligatoires par ordre d’échéance, avec un F24 de TVA de 15 620 €, des cotisations de 5 500 € et un acompte d’IRES de 19 440 € en novembre, les engagements récurrents et le registre des avis ouverts, avec une lettre de compliance de 1 284 € à régulariser avant le 30/09/2026. Pourquoi elle compte : chaque sortie obligatoire, vous la connaissez avant qu’elle n’arrive, avec le montant et la date.
Rendiconto prospettico — proiezioni a 12 mesi
Société fictive · données d'exemple
15Page 15 · Prévisionnel
Ce qu’elle montre : le chiffre d’affaires des douze prochains mois, 1 265,0 k€, projeté à partir de la moyenne mobile des trois derniers mois et de la tendance, la marge et le flux de trésorerie estimés, avec +114,0 k€ cumulés, le profil saisonnier des ventes passées et une synthèse par trimestre. Pourquoi elle compte : vous planifiez l’année avec une projection bâtie sur vos données réelles.
Société fictive · données d’exemple
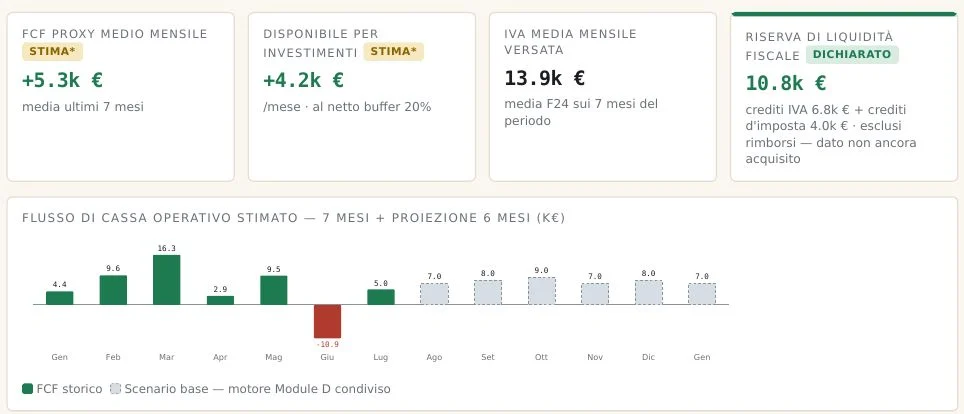
16Page 16 · Capacité d’investissement
Ce qu’elle montre : l’autofinancement moyen de +5,3 k€ par mois, ce qui reste pour investir, la réserve de liquidité fiscale de 10,8 k€ en crédits, les meilleurs mois pour un achat et la simulation de la TVA sur un investissement de 50, 100 ou 200 000 €. Pourquoi elle compte : vous décidez d’un achat en sachant si la trésorerie suit, et à quel moment il vaut mieux le faire.
Metodologia, limitazioni e disclaimer
Société fictive · données d'exemple
17Page 17 · Annexe méthodologique
Ce qu’elle montre : comment chaque estimation est calculée, les sources et leur fiabilité, ce que le rapport ne mesure pas, les pondérations du score et la comparaison entre le chiffre d’affaires déclaré dans la LIPE et celui calculé à partir des factures : −0,30 % au premier trimestre, +0,20 % au deuxième. Pourquoi elle compte : chaque chiffre dit d’où il vient, et vous pouvez le vérifier.
05Page 5 · Clients et fournisseurs
Ce qu’elle montre : les six premiers clients et fournisseurs avec leur part, la concentration, les 18 clients sur 23 conservés depuis l’année précédente et le pont du chiffre d’affaires : 663,0 k€ + 176,0 k€ de nouveaux clients − 76,0 k€ de clients perdus − 13,0 k€ sur les clients stables = 750,0 k€. Pourquoi elle compte : vous comprenez si la croissance vient de nouveaux clients ou de ceux que vous avez déjà.
09Page 9 · Chiffre d’affaires récurrent et test de résistance
Ce qu’elle montre : le chiffre d’affaires récurrent consolidé, 730,0 k€ soit 61,6 % des douze mois, celui qui émerge et l’occasionnel, et trois scénarios : si le premier client récurrent part, il reste 1 050,0 k€ de chiffre d’affaires, 11,4 % de moins. Pourquoi elle compte : vous savez quelle part du chiffre d’affaires tient même dans le pire scénario.
Au-delà du PDF
Chaque mois arrive aussi ce que le PDF ne peut pas montrer
Avec le rapport, vous recevez par e-mail le verdict du mois : ce qu’il faut mettre de côté avant le 16 et trois actions à mener. Entre deux rapports, un e-mail vous parvient chaque fois que l’Agenzia écrit à votre société, avec la copie du courrier, le montant et la date limite de régularisation, expliqués sans jargon.
FiscalPulse
Lettre de compliance, écart de données LIPE 2024, 1 284 €, à régulariser avant le 30/09/2026
Société fictive · données d'exemple
Questions fréquentes
Les données du rapport d’exemple sont-elles réelles ?
Ce sont des données d’exemple : société, clients, fournisseurs et chiffres sont imaginaires, construits pour montrer le rapport complet. Les pages, les calculs et le contrôle qualité automatique sont ceux que FiscalPulse applique chaque mois aux sociétés qui activent le service avec leur propre Cassetto Fiscale.
Le rapport de ma société aura-t-il les mêmes pages ?
Oui, la même structure en dix-sept pages. Certains éléments dépendent de la société : l’indice ISA ne s’applique qu’en dessous de 5,16 millions d’euros de chiffre d’affaires, le revenu convenu seulement aux sociétés qui ont adhéré au concordato, et les analyses sur les clients et le chiffre d’affaires récurrent s’enrichissent avec l’historique.
À quelle fréquence le rapport arrive-t-il ?
Chaque mois, en deux versions : provisoire le 3 et définitive le 18, cette dernière restant archivée telle qu’elle a été produite. Vous recevez en plus un e-mail chaque fois que l’Agenzia écrit à votre société, avec la copie du courrier, le montant et l’échéance.
Puis-je présenter le rapport à une banque ?
Oui. Chaque mois, vous disposez d’une version à présenter aux banques italiennes, aux confidi (les organismes de garantie du crédit) et aux sociétés de leasing, avec le score fiscal sur six dimensions et ses pondérations. C’est un outil d’analyse fondé sur les données fiscales déclarées, qui accompagne les documents que la banque vous demande.
Pourquoi certains chiffres du rapport sont-ils marqués comme estimés ?
Parce que le rapport indique toujours d’où vient chaque chiffre : déclaré à l’État, lu dans les F24, relevé dans les données ou estimé. Là où un montant déclaré existe, il remplace l’estimation ; là où une estimation subsiste, elle est signalée comme telle et sa formule est expliquée en annexe.
Votre rapport ressemblera à celui-ci, avec les chiffres de votre société.
Activation en une demi-heure, avec les identifiants Entratel ou Fisconline de la société.