L’analyse du crédit
La lecture que fait votre prêteur, calculée chaque mois sur vos données déclarées.
Un score fiscal sur six dimensions aux pondérations publiées, les notes que l’Agenzia delle Entrate a déjà attribuées à votre société italienne, les arriérés de TVA, les charges financières et les capitaux propres lus dans les déclarations. Chaque mois, FiscalPulse vous remet aussi la version à présenter aux banques italiennes, aux confidi (les organismes de garantie du crédit) et aux sociétés de leasing quand vous demandez une ligne de crédit.
29 € par mois · aucun bilan à joindre · banques et organismes de garantie suivant cent sociétés ou plus : démonstration
Société fictive · données d’exemple
Comment ça marche
Comment se construit la lecture
Société fictive · données d’exemple
01Un score sur six dimensions, pondérations sur la page.
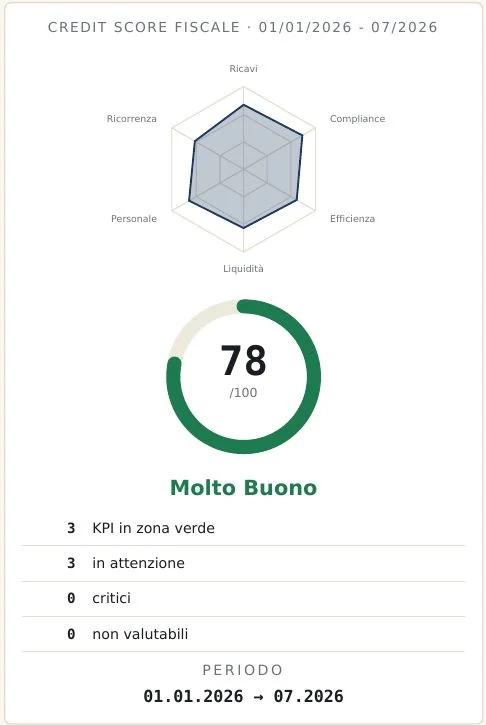
La solidité du chiffre d’affaires et la régularité fiscale pèsent chacune 25 %, l’efficacité et la liquidité 15 %, la stabilité du personnel et le chiffre d’affaires récurrent 10 %.
Lire la suite
Le score est ajusté au risque du secteur et peut se reconstituer à la main, dimension par dimension.
Fiabilité fiscale ISA 8,2
Statut VIES actif
Société fictive · données d'exemple
02Les notes que l’Agenzia a déjà attribuées.
L’indice ISA (l’indice de fiabilité fiscale calculé par l’Agenzia), le statut VIES du numéro de TVA et la régularité des paiements de TVA et de cotisations INPS existent déjà, et votre prêteur peut les voir.
Lire la suite
Le rapport vous les montre à côté du score, avec leur source.
Structure financière déclarée 2025
charges financières 6 200 €, capitaux propres 264 000 €
Société fictive · données d'exemple
03La structure financière lue dans la déclaration.
Les charges d’intérêts de la ligne RF118, le capital et les réserves du cadre RS, les arriérés de TVA du cadre VQ de la déclaration annuelle : des chiffres déclarés à l’État, qui décrivent l’endettement même quand les comptes annuels sont anciens ou n’existent pas.
04La version à présenter, à jour du mois dernier.
Chaque mois, à côté de votre rapport, vous trouvez une version conçue pour ceux qui décident du crédit, avec les mêmes chiffres et la méthodologie imprimée en annexe.
Avant le rendez-vous à la banque
Ce que vous apportez à la banque, et ce que vous savez avant d’y entrer
Décompte des statuts
3 verts · 3 à surveiller · 0 critique
Société fictive · données d'exemple
Vous savez sur quoi on vous juge, et quoi améliorer
Le score fiscal publie le poids de chaque dimension et montre celles qui demandent de l’attention : dans l’exemple, trois sur six, l’efficacité opérationnelle, la liquidité et le chiffre d’affaires récurrent.
Lire la suite
Vous savez où agir avant de vous présenter.
Capacité d’investissement
+5,3 k€/mois, disponible +4,2 k€/mois, simulation CAPEX
Société fictive · données d'exemple
Ce que vous pouvez investir sans tendre la trésorerie
Avant de signer pour une machine ou un véhicule, il faut savoir si l’échéance tient.
Lire la suite
Le rapport estime l’autofinancement mensuel, ce qui reste disponible après une réserve, les meilleurs mois pour investir et de combien le crédit de TVA de l’investissement réduit les prochains paiements.
Le rapport à présenter à la banque, avec les chiffres du mois dernier
Quand vous demandez ou renouvelez une ligne de crédit, la banque s’appuie souvent sur le dernier bilan déposé, qui peut avoir dix-huit mois.
Lire la suite
Avec le rapport, vous arrivez avec les chiffres du mois précédent, le score fiscal et la régularité des paiements déjà expliqués, et la demande part de données que vous avez lues vous-même.
Les arriérés de TVA, vus et réglés avant la banque
Une dette de TVA vit dans les systèmes de l’Agenzia un ou deux ans avant qu’une banque ne la voie, et quand elle la voit, il est trop tard pour l’expliquer.
Lire la suite
Le rapport lit les arriérés déclarés dans le cadre VQ et les paiements de régularisation : vous la réglez tant que cela dépend encore de vous.
Levier et charges financières, même sans bilan
Celui qui vous évalue estime votre levier financier avec ses propres chiffres.
Lire la suite
Le rapport le calcule à partir des charges d’intérêts et des capitaux propres déclarés dans la déclaration de résultats, et il fonctionne aussi pour les sociétés de personnes italiennes, qui ne déposent pas de bilan.
Ce qui reste si le premier client part
Quiconque évalue un crédit se demande quel chiffre d’affaires reste si le client principal cesse d’acheter.
Lire la suite
Le rapport répond en euros, avec trois scénarios : perte du premier client récurrent, perte d’un quart du chiffre d’affaires récurrent, perte de la totalité.
Le score fiscal est un outil complémentaire fondé sur des données fiscales déclarées. Il ne constitue pas une notation de crédit réglementée au sens du règlement (CE) n° 1060/2009.
La même lecture, pour l’emprunteur et pour le prêteur
Fondateur d’une SRL italienne
Le rapport à présenter pour votre première ligne de crédit.
→DAF d’un groupe présent en Italie
Arriérés de TVA et endettement, avant qu’une banque ne les lise.
→Dirigeant d’une filiale italienne
Une filiale qui arrive à la banque avec ses chiffres expliqués.
→Analystes crédit
Des signaux fiscaux frais sur chaque dossier ; dès cent sociétés, démonstration (en anglais).
→Questions fréquentes
Que mesure le score fiscal de FiscalPulse ?
Il mesure six dimensions calculées sur les données fiscales de la société. Ce sont la solidité du chiffre d’affaires, la régularité des paiements, l’efficacité opérationnelle, la liquidité, la stabilité du personnel et le chiffre d’affaires récurrent. Les pondérations sont imprimées dans le rapport, le score est ajusté au risque du secteur et peut se reconstituer à la main.
Le score fiscal est-il une notation bancaire ?
Non. C’est un outil d’analyse complémentaire, fondé sur les données fiscales déclarées ; il ne constitue pas une notation de crédit réglementée au sens du règlement (CE) n° 1060/2009. Il vous montre comment un prêteur lirait votre société ; la décision de crédit reste celle de la banque ou de l’organisme de garantie.
Puis-je utiliser le rapport pour demander un crédit avec la garantie publique italienne ?
Oui, comme document d’accompagnement. Chaque mois, vous disposez d’une version à présenter aux banques, aux confidi et aux sociétés de leasing, avec les chiffres du mois précédent et la méthodologie en annexe. Elle s’ajoute aux pièces que la banque demande, y compris pour un dossier avec le Fondo di garanzia pour les PME (garantie MCC).
Faut-il un bilan pour évaluer la solvabilité de la société ?
Non. Le rapport travaille sur les factures, les F24, les liquidations de TVA et les déclarations de résultats, qui arrivent des mois avant les comptes annuels. Il fonctionne donc aussi pour les sociétés de personnes italiennes et pour celles dont le dernier bilan date d’un an et demi.
Une banque ou un organisme de garantie peut-il l’utiliser sur de nombreuses sociétés ?
Oui. Pour les banques, organismes de garantie, sociétés de leasing et d’affacturage qui suivent cent sociétés ou plus, nous préparons une démonstration sur des dossiers réels du portefeuille, toujours avec l’autorisation de chaque société. À partir de cent rapports par an, l’accès par API et MCP existe aussi, sur demande.
Arrivez à la banque avec des chiffres que vous avez déjà lus.
Activation en une demi-heure. Chaque mois, le rapport et la version à présenter arrivent ensemble.