Come leggiamo i numeri
Il conto corrente dice che i soldi sono usciti. Il Cassetto Fiscale dice a cosa servivano, e cosa resta da pagare.
Estratto conto e Cassetto Fiscale guardano la stessa azienda da due lati. Il primo registra i movimenti, il secondo il loro significato fiscale. Qui trovi cosa vede ciascuno, con gli esempi di un report.
Azienda di esempio · dati fac-simile
Un F24, due letture
Sull’estratto conto un F24 è una riga sola: una data, la parola F24, un importo. Nel Cassetto Fiscale lo stesso versamento si scompone per codice tributo: l’IVA del mese con i codici 6001–6012, i contributi INPS con la causale DM10, le ritenute dei dipendenti con il codice 1001, gli acconti delle imposte con i loro codici.
Da quei codici il report ricava il regime IVA dell’azienda, il costo del personale mese per mese, quanta IVA è stata versata rispetto a quella dichiarata e se un versamento in ritardo è stato regolarizzato con il ravvedimento.
IVA versata, F24 mensili
INPS, F24 DM10
Ricostruzione mensile, colonne INPS DM10 e IRPEF 1001
Azienda di esempio · dati fac-simile
IVA versata nei primi sette mesi 97.000 €, 7 periodi su 7 · contributi INPS DM10 5.500 € al mese · ritenute 1001 circa 5.300 € al mese
Cosa registra il Cassetto, e il conto non vede
Alcuni fatti fiscali non muovono un euro finché qualcuno non se ne occupa: un arretrato IVA dichiarato nel quadro VQ della dichiarazione annuale, un credito d’imposta riconosciuto e non ancora usato, una lettera dell’Agenzia con la sua scadenza. Lo stesso vale per il punteggio ISA, lo stato della partita IVA nel VIES e il reddito concordato per il biennio.
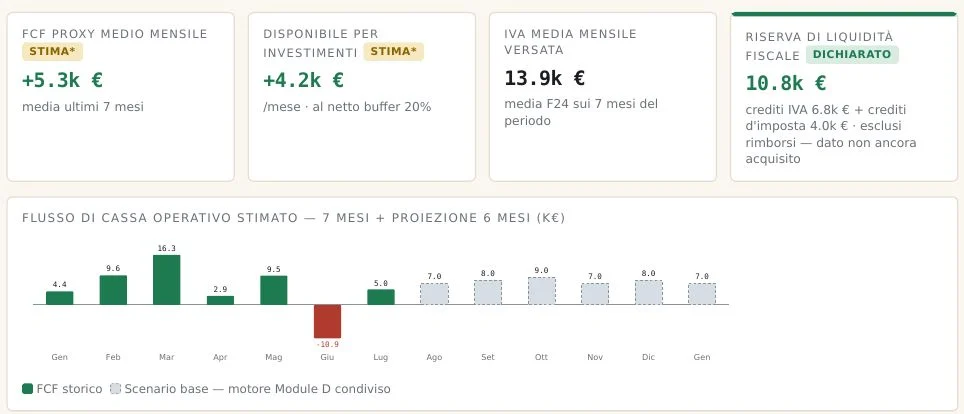
Nell’azienda di esempio il conto corrente non mostra i 10.800 € di crediti IVA e d’imposta già riconosciuti, né la lettera da 1.284 € da regolarizzare entro il 30 settembre, né l’arretrato IVA del 2023 da 4.200 €, che l’azienda ha già recuperato con versamenti spontanei. Il Cassetto li registra tutti e il report li riporta in pagina.
Azienda di esempio · dati fac-simile
Riserva di liquidità fiscale 10.800 € (crediti IVA 6.800 € + crediti d’imposta 4.000 €) · lettera di compliance 1.284 € entro il 30/09/2026 · arretrato IVA 2023 4.200 €, recuperato al 100% · ISA 8,2 · VIES attivo
Cosa registra il conto, e il Cassetto non vede
Il conto corrente conosce cose che i documenti fiscali non registrano: il giorno in cui un cliente ha pagato, il saldo disponibile, le rate di mutui e finanziamenti, l’esposizione verso le banche che compare in Centrale Rischi, le garanzie prestate.
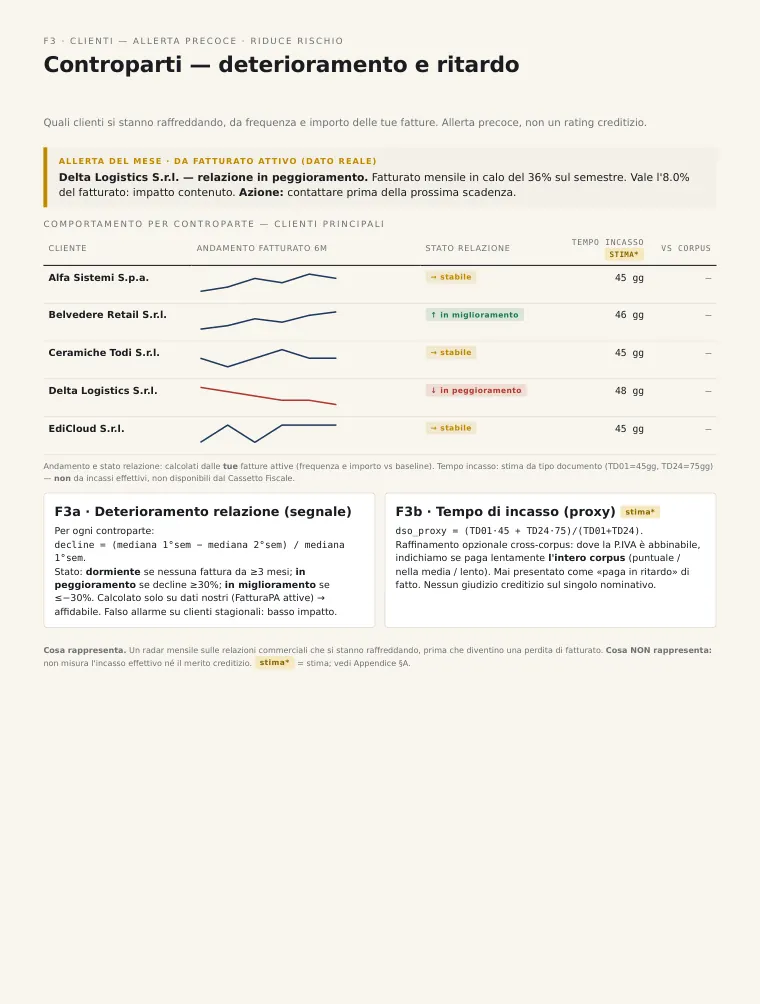
Il report lo dichiara apertamente. I tempi di incasso, per esempio, li stima dal tipo di fattura e li marca come stima. In appendice elenca le grandezze che non misura, dall’esposizione bancaria alla posizione finanziaria netta.
Azienda di esempio · dati fac-simile
Tempo di incasso stimato 45–48 giorni per cliente, calcolato dal tipo di documento · in appendice: esposizione bancaria, garanzie, posizione finanziaria netta, ammortamenti reali tra le grandezze che il report non misura
Quando servono tutti e due
Per il report mensile bastano le credenziali del Cassetto Fiscale. Chi vuole anche la parte che passa dal conto corrente può affiancargli la contabilità analitica, disponibile su richiesta, che riconcilia i movimenti bancari con fatture e F24.
Con i conti riconciliati i tempi di incasso e di pagamento si misurano sulle date reali, per fasce di anzianità da 0 a 30, da 31 a 60, da 61 a 90 giorni e oltre. Si calcolano anche posizione finanziaria netta e conto economico riclassificato, e gli incassi da POS, contanti e finanziarie si quadrano con le fatture.
Sulla pagina del report
Il riquadro dell’arretrato IVA, accanto alle liquidazioni dichiarate
Nella pagina dedicata all’IVA, a destra delle liquidazioni periodiche, il report mostra l’arretrato dichiarato nel quadro VQ, quanto è stato recuperato con versamenti successivi e quanto resta. È un debito verso l’Erario che non compare in nessun estratto conto finché non viene pagato.
Il conto dice che i soldi sono usciti. Il Cassetto dice a cosa servivano, e cosa resta da pagare.
Arretrato IVA dichiarato (quadro VQ)
anno 2023, gap 4.200 €, recuperato 4.200 €, residuo 0 €
Azienda di esempio · dati fac-simile
Domande
Il report legge i conti correnti dell’azienda?
Il report mensile legge solo il Cassetto Fiscale, con accesso in sola lettura, e non chiede di collegare banche. Chi vuole anche i movimenti bancari può aggiungere la contabilità analitica, disponibile su richiesta, che li riconcilia con fatture e F24 e misura incassi e pagamenti sulle date reali.
Cosa dice un F24 che l’estratto conto non dice?
A quale imposta, contributo o ritenuta corrisponde ogni euro versato, e per quale periodo. Dai codici tributo il report ricava il regime IVA, il costo del personale, la regolarità dei versamenti rispetto alle dichiarazioni e gli eventuali ravvedimenti, che sul conto compaiono come un’unica uscita.
Perché i dati fiscali arrivano prima del bilancio?
Perché entrano nel Cassetto Fiscale pochi giorni o poche settimane dopo i fatti. Fatture, corrispettivi e F24 arrivano in pochi giorni, le liquidazioni IVA dopo circa due mesi, mentre il bilancio depositato arriva con dodici-diciotto mesi di ritardo. Il report legge i dati fiscali ogni mese, quando il fatto economico è ancora recente.
Come si stimano i tempi di incasso senza estratto conto?
Dal tipo di documento, con una media ponderata per cliente. Una fattura immediata e una differita hanno tempi di incasso tipici diversi, e il report combina le due quote per ogni cliente. Il valore è marcato come stima. Con la contabilità analitica su richiesta, gli stessi tempi si misurano sulle date reali di incasso.
Cosa vede la Centrale Rischi che il Cassetto Fiscale non vede?
L’esposizione dell’azienda verso banche e intermediari finanziari: affidamenti, utilizzi, sconfinamenti. Il Cassetto Fiscale registra invece fatture, versamenti, dichiarazioni e debiti verso l’Erario, che la Centrale Rischi non mostra. Il report legge il Cassetto e indica in appendice che l’esposizione bancaria resta fuori dal suo perimetro, così chi lo usa sa cosa affiancargli.
Se vuoi leggere così il Cassetto Fiscale della tua azienda, ti bastano le sue credenziali: il conto corrente resta dov’è.