Come leggiamo i numeri
Quanto deve uscire dal conto entro il 16, e quanto vale davvero l’anno?
Sono due domande diverse. La cassa segue i soldi nel giorno in cui escono. La competenza attribuisce ogni costo e ogni imposta al periodo a cui appartiene. Nel Cassetto Fiscale ci sono i documenti per fare entrambi i conti. FiscalPulse li fa tutti e due e accanto a ogni numero scrive da dove viene.
IRES, due valori distinti
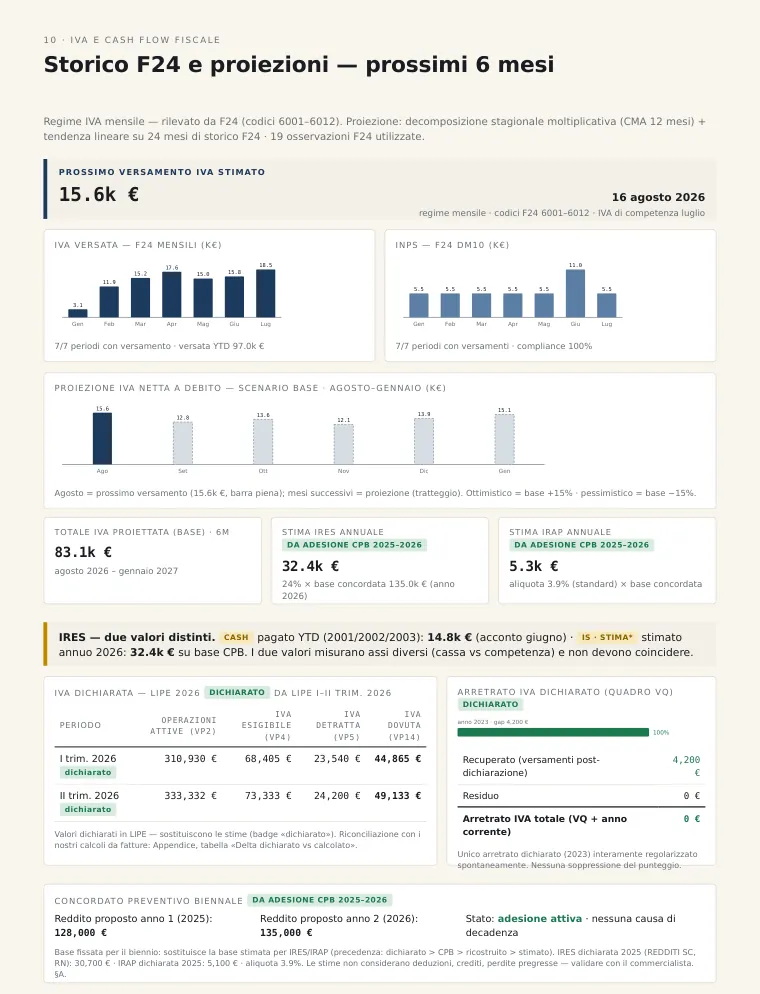
cassa 14.8k €, competenza 32.4k € su base CPB
Azienda di esempio · dati fac-simile
La stessa imposta, due numeri che non devono coincidere
Prendiamo l’IRES di un’azienda di esempio, una software house con nove dipendenti. Negli F24 dell’anno, con i codici tributo dell’imposta sul reddito delle società, risultano versati 14.800 € con l’acconto di giugno, e il report mette già in calendario la seconda rata di acconto, 19.440 € entro il 30 novembre. Questa è la cassa: soldi che escono dal conto in date precise.
Leggi di più
L’imposta che appartiene al 2026 è un altro numero. L’azienda ha aderito al concordato preventivo biennale con un reddito di 135.000 € per il 2026. Al 24% fanno 32.400 €. Questa è la competenza: quanto vale fiscalmente l’anno.
Gli acconti seguono un loro calendario e una loro base di calcolo, l’imposta segue il reddito, e la differenza si regola con il saldo. Per questo il report li stampa uno accanto all’altro, con la nota che i due valori misurano assi diversi.
IRES, due valori distinti
Concordato preventivo biennale
Acconto IRES II rata
19.440 €
Azienda di esempio · dati fac-simile
IRES 2026 · versata nell’anno 14.800 € (da F24) · seconda rata di acconto 19.440 € entro il 30/11/2026 · imposta annua 32.400 € (24% × 135.000 € concordati, da CPB)
L’IVA di luglio si paga il 16 agosto
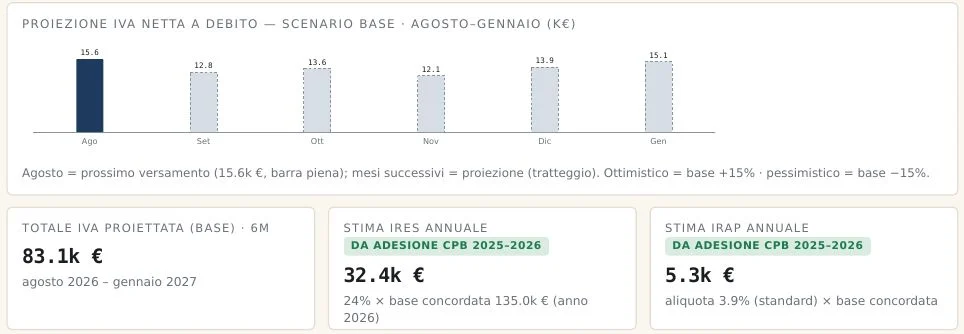
Con il regime mensile l’IVA di un mese si versa il 16 del mese dopo. Il report riconosce il regime dai codici tributo degli F24 già pagati, calcola l’IVA di competenza di luglio dalle fatture attive e passive e la colloca dove pesa sulla cassa: 15.600 € entro il 16 agosto.
Leggi di più
Quando arriva la liquidazione periodica, il dato dichiarato prende il posto del calcolo. Nell’esempio la LIPE del primo trimestre dichiara un’IVA dovuta di 44.865 €, quella del secondo 49.133 €, e da quel momento sono questi i numeri che il report usa.
Azienda di esempio · dati fac-simile
Prossimo versamento IVA 15.600 € entro il 16/08/2026 (IVA di competenza luglio, stima) · IVA dovuta dichiarata in LIPE: I trimestre 44.865 €, II trimestre 49.133 €
Giugno pesa il doppio, e il report dice perché
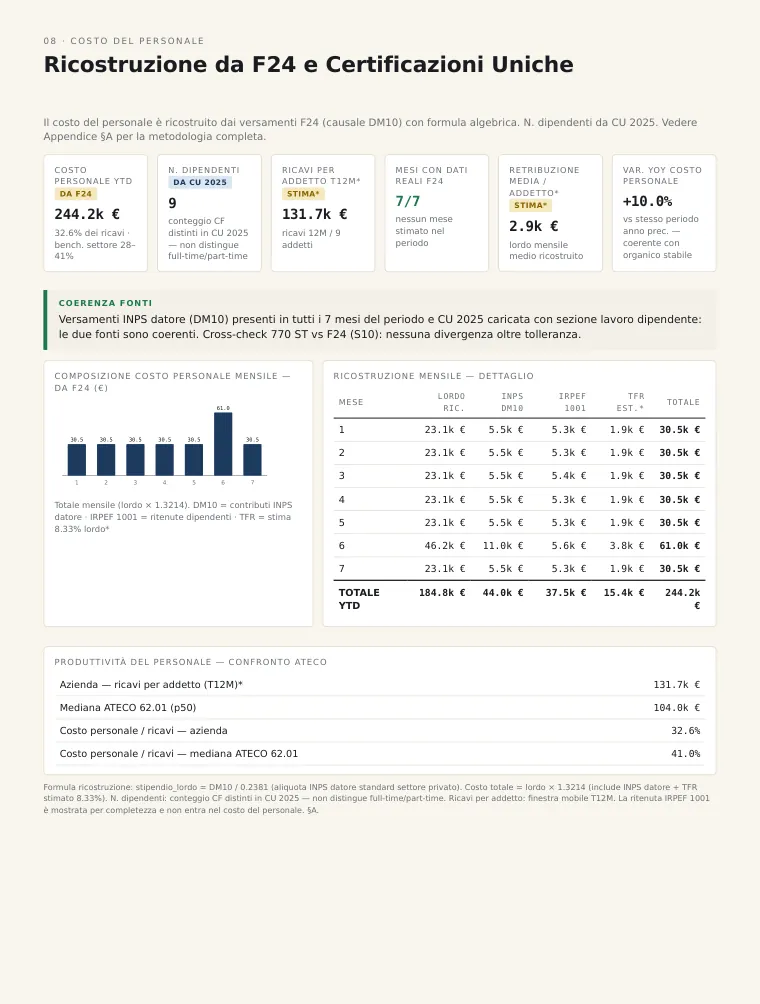
Nel conto economico una mensilità aggiuntiva appartiene a tutto l’anno. Sul conto corrente esce tutta in un mese. Nell’esempio il costo del personale ricostruito dagli F24 è di circa 30.500 € al mese e a giugno, con la mensilità aggiuntiva, sale a 61.000 €. Il flusso di cassa stimato di quel mese diventa negativo.
Leggi di più
Letto solo per cassa sembrerebbe un mese andato male. Il report lo spiega come stagionalità del costo del personale e, nella pagina degli investimenti, indica i mesi in cui la cassa è più ampia per le spese importanti, lontano da giugno e da dicembre, il mese della tredicesima.
Azienda di esempio · dati fac-simile
Costo del personale da F24: 30.5k € al mese, 61.0k € a giugno · flusso di cassa stimato di giugno −10.9k € · mesi migliori per investire: marzo, febbraio, maggio
Prima di ogni calcolo, i documenti giusti
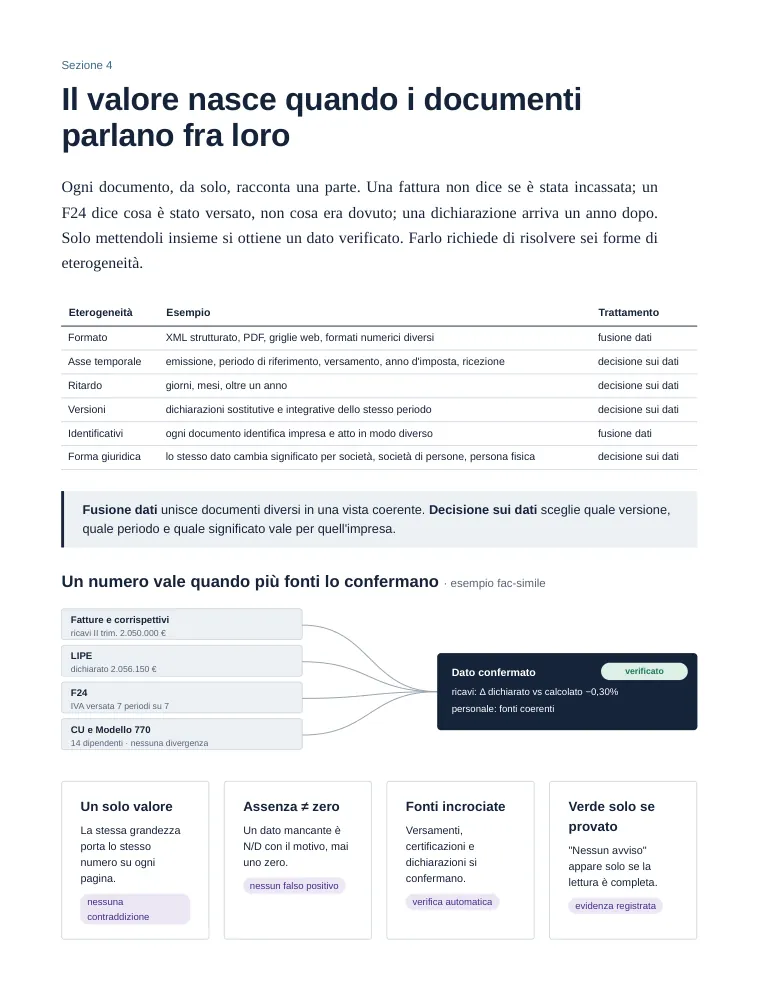
Cassa e competenza si calcolano bene solo se ogni documento è collocato sul suo asse temporale. Una fattura ha una data di emissione e un periodo di riferimento, un F24 una data di versamento, una dichiarazione un anno d’imposta, e a volte esiste una dichiarazione integrativa che sostituisce la prima.
Leggi di più
Il lavoro più delicato viene prima della formula: leggere ventidue tipi di documento, riconoscere quale versione vale e riportare ogni importo al periodo giusto. Anche il calcolo più raffinato dà numeri affidabili solo se parte da documenti letti e ordinati così.
Azienda di esempio · dati fac-simile
Sulla pagina del report
Il riquadro che mette cassa e competenza uno accanto all’altro
Nella pagina dedicata a IVA e imposte, l’IRES compare due volte, con due marchi diversi: “cash” per quanto versato con gli F24, “stima” o “da CPB” per l’imposta dell’anno.
Leggi di più
Sotto, il riquadro del concordato indica il reddito fissato per il biennio e l’ordine di precedenza delle fonti: dichiarato, poi concordato, poi ricostruito, poi stimato.
Due numeri, due domande diverse: quanto devi pagare entro il 16, e quanto vale l’anno. Il report li tiene entrambi, e dice da dove viene ciascuno.
Azienda di esempio · dati fac-simile
Domande
Che differenza c’è tra principio di cassa e principio di competenza?
La cassa registra un’entrata o un’uscita nel giorno in cui i soldi si muovono. La competenza la attribuisce al periodo economico a cui appartiene. A un’azienda servono entrambe: la cassa dice se il conto regge alle scadenze, la competenza quanto ha reso l’anno.
Perché l’IRES versata nell’anno è diversa dall’imposta dell’anno?
Perché gli acconti si calcolano su una base diversa dal reddito dell’anno in corso. Seguono un calendario fisso, con le rate di giugno e novembre, e la differenza si regola con il saldo dell’anno dopo. Il report mostra l’IRES versata, le rate ancora da versare e l’imposta di competenza, separate e ciascuna con la sua fonte.
Come cambia il calcolo delle imposte con il concordato preventivo biennale?
Con l’adesione, il reddito concordato per il biennio prende il posto della stima. Il report lo legge dal Cassetto Fiscale e calcola IRES e IRAP su quella base, segnalando con il marchio “da CPB” che il numero viene dall’accordo con l’Agenzia.
Il report calcola le imposte di competenza anche senza bilancio?
Sì. Usa l’imposta dichiarata quando la dichiarazione esiste, il reddito concordato quando l’azienda ha aderito al concordato preventivo biennale, e una stima marcata come tale solo quando mancano entrambi. Vince sempre la fonte più certa disponibile, e ogni numero del report lo dichiara con il suo marchio.
Quando si pagano gli acconti IRES?
In due rate: la prima con il saldo dell’anno precedente, di norma entro giugno, la seconda entro il 30 novembre. Il report legge dagli F24 quanto è già stato versato e mette la rata successiva nello scadenzario, con importo e giorni mancanti.
Se vuoi vedere i due conti fatti sui documenti della tua azienda, puoi attivare il report con le credenziali del Cassetto Fiscale.