Analisi del credito
La lettura che fa chi ti finanzia, calcolata ogni mese sui tuoi dati dichiarati.
Uno score fiscale su sei dimensioni con i pesi dichiarati, i voti che l’Agenzia ha già dato alla tua azienda, l’arretrato IVA, gli oneri finanziari e il patrimonio letti dalle dichiarazioni. Ogni mese FiscalPulse ti consegna anche la versione da presentare a banche, confidi e società di leasing quando chiedi un fido.
29 € al mese · nessun bilancio da allegare · banche e confidi con cento imprese o più: demo
Azienda di esempio · dati fac-simile
Come funziona
Come si costruisce la lettura
Azienda di esempio · dati fac-simile
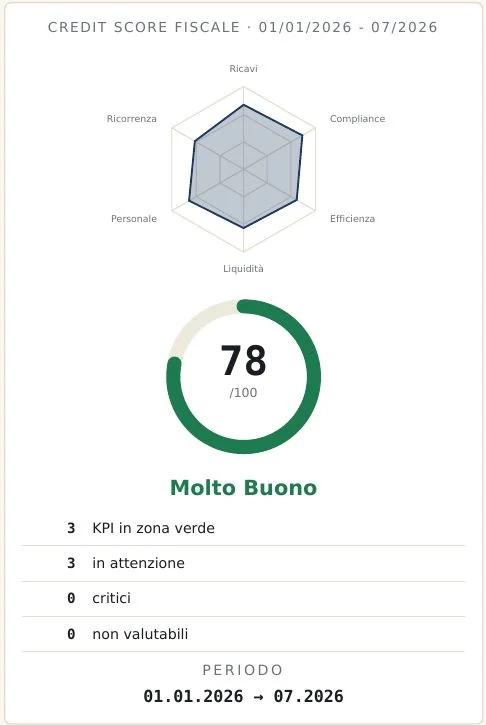
01Un punteggio su sei dimensioni, con i pesi in pagina.
Solidità dei ricavi e regolarità fiscale pesano il 25% ciascuna, efficienza e liquidità il 15%, stabilità del personale e ricavi ricorrenti il 10%.
Leggi di più
Il punteggio viene corretto per il rischio del settore e si può rifare a mano, dimensione per dimensione.
Affidabilità fiscale ISA 8,2
Stato VIES attivo
Azienda di esempio · dati fac-simile
02I voti che l’Agenzia ha già dato.
Il punteggio ISA, lo stato della partita IVA nel VIES e la regolarità dei versamenti IVA e INPS esistono già, e chi ti finanzia può vederli.
Leggi di più
Il report li mette accanto allo score, con la fonte.
Struttura finanziaria dichiarata 2025
oneri finanziari 6.200 €, patrimonio 264.000 €
Azienda di esempio · dati fac-simile
03La struttura finanziaria letta dalla dichiarazione.
Interessi passivi dal rigo RF118, capitale e riserve dal quadro RS, arretrato IVA dal quadro VQ della dichiarazione annuale.
Leggi di più
Sono numeri dichiarati allo Stato e descrivono il debito anche quando il bilancio è vecchio o non c’è.
04La versione da presentare, aggiornata al mese scorso.
Ogni mese, accanto al tuo report, trovi una versione per chi deve decidere sul credito, con gli stessi numeri e la metodologia in appendice.
Cosa ti porti al tavolo
Cosa porti in banca, e cosa sai prima di entrarci
Conteggio stati
3 verdi · 3 in attenzione · 0 critici
Azienda di esempio · dati fac-simile
Sai su cosa ti giudicano, e cosa migliorare
Lo score fiscale dichiara il peso di ogni dimensione e segna quelle in attenzione.
Leggi di più
Nell’azienda di esempio sono tre su sei: efficienza operativa, liquidità e ricavi ricorrenti. Sai dove intervenire prima di presentarti.
Capacità di investimento
+5.3k €/mese, disponibile +4.2k €/mese, simulazione CAPEX
Azienda di esempio · dati fac-simile
Quanto puoi investire senza mettere in tensione la cassa
Prima di firmare per un macchinario o un mezzo serve sapere se la rata regge.
Leggi di più
Il report stima l’autofinanziamento mensile, quanto resta disponibile al netto di una riserva, i mesi migliori per investire e quanto il credito IVA dell’investimento riduce i prossimi versamenti.
Il report da portare in banca, con i numeri del mese scorso
Per un fido la banca si basa spesso sull’ultimo bilancio depositato, che può avere diciotto mesi.
Leggi di più
Tu ti presenti con i dati del mese precedente, il punteggio fiscale e la regolarità dei versamenti, e li hai già letti prima di sederti.
L’arretrato IVA, visto e sistemato prima della banca
Un debito IVA resta nei sistemi dell’Agenzia uno o due anni prima che una banca lo veda, e a quel punto è tardi per spiegarlo.
Leggi di più
Il report legge l’arretrato dichiarato nel quadro VQ e i versamenti di recupero, e lo sistemi mentre dipende ancora da te.
Leva e oneri finanziari, anche senza bilancio
La leva finanziaria la stima chi ti valuta, con i suoi numeri.
Leggi di più
Il report la calcola dagli interessi passivi e dal patrimonio dichiarati nella dichiarazione dei redditi, e funziona anche per le società di persone, che non depositano il bilancio.
Quanto resta se il primo cliente se ne va
Chi valuta un credito si chiede quanto fatturato resta se il cliente principale smette di comprare.
Leggi di più
Il report risponde in euro con tre scenari: perde il cliente ricorrente principale, perde un quarto dei ricavi ricorrenti, li perde tutti. Nell’esempio il primo scenario costa l’11,4% del fatturato.
Il credit score fiscale è uno strumento complementare basato su dati fiscali dichiarati. Non è un rating regolamentato ai sensi del Regolamento CE 1060/2009.
Per banche e confidi: quale segnale fiscale arriva prima, e come si legge.
La stessa lettura, da una parte e dall’altra del tavolo
Imprenditore e titolare
Il report da portare in banca.
→Amministratore delegato
Il punteggio con cui vi giudica chi finanzia.
→CFO e direzione finanziaria
I vostri numeri, prima della banca.
→Analista del credito
Segnali fiscali freschi su ogni posizione; da cento imprese in su, demo.
→Fondi di investimento
Uno score confrontabile fra tutte le partecipate.
→Domande
Cosa misura lo score fiscale di FiscalPulse?
Sei dimensioni calcolate sui dati fiscali dell’azienda: solidità dei ricavi, regolarità dei versamenti, efficienza operativa, liquidità, stabilità del personale e ricavi ricorrenti. I pesi sono stampati nel report, il punteggio tiene conto del rischio del settore e si può ricostruire a mano.
Lo score fiscale è un rating bancario?
No. È uno strumento di analisi complementare, basato sui dati fiscali dichiarati, e non è un rating regolamentato ai sensi del Regolamento CE 1060/2009. Ti mostra come chi ti finanzia potrebbe leggere la tua azienda. La decisione sul credito resta della banca o del confidi.
Posso usare il report per chiedere un fido o un finanziamento con garanzia MCC?
Sì, come documento di accompagnamento. Ogni mese hai una versione da presentare a banche, confidi e società di leasing, con i numeri aggiornati al mese precedente e la metodologia in appendice. Si affianca ai documenti che la banca chiede per la pratica, compresa quella con il Fondo di garanzia.
Serve il bilancio per calcolare il merito creditizio?
No. Il report lavora su fatture, F24, liquidazioni e dichiarazioni dei redditi, che arrivano mesi prima del bilancio. Per questo funziona anche per le società di persone e per le aziende con un bilancio vecchio di un anno e mezzo.
Una banca o un confidi può usarlo su molte imprese?
Sì. Per banche, confidi, società di leasing e factoring che seguono cento imprese o più prepariamo una demo su posizioni vere del portafoglio, sempre con l’autorizzazione di ciascuna impresa. Per volumi da cento report l’anno esiste anche l’accesso via API e MCP, su richiesta.
Arriva al tavolo della banca con i numeri che hai già letto.
Dopo l’attivazione, ogni mese ricevi il report e la versione da consegnare a chi ti finanzia.
Banche, confidi, leasing e factoring con cento imprese o più: una demo sul vostro portafoglio.